วันอังคารที่ 10 มกราคม พ.ศ. 2560

สรุปปรัชญาดีๆ จากหนังสือ "แก่นการลงทุนแบบเน้นคุณค่า"

เพิ่งหยิบหนังสือ "แก่นการลงทุนแบบเน้นคุณค่า" มาอ่าน
แล้วชอบหลายปรัชญาที่อยู่ในเล่ม เลยอยากแชร์ครับ


- คนจำนวนไม่มากที่มีคุณสมบัติของนักลงทุนผู้ประสบความสำเร็จ
บางคนอาจฝึกฝนได้ แต่ไม่ใช่ว่ามันจะเรียนรู้กันได้ทุกคน


- คุณต้องอดทนและให้เวลากับตัวเองมากพอ คุณไม่ได้หวังรวยลัดแต่ต้องการผลตอบแทนอันมั่นคงในระยะยาว

- "ถ้าคุณชอบสินค้าของบริษัทนั้น คุณก็ซื้อเลย" การเป็นนักลงทุนผู้ประสบความสำเร็จต้องอาศัยอะไรมากกว่านั้นเยอะ

- ผลตอบแทนชั้นเยี่ยมจะเกิดจากการคาดการณ์ที่แตกต่างจากความคิดเห็นของคนส่วนใหญ่ได้อย่างถูกต้องเท่านั้น

- ในการลงทุนให้ประสบความสำเร็จอย่างยั่งยืน การประเมินมูลค่าที่เหมาะสมให้ได้ถูกต้อง เป็นจุดเริ่มต้นที่สำคัญ


- การลงทุนแบบเน้นคุณค่าหลีกเลี่ยงการคาดเดาอนาคต และการลงทุนแบบเน้นการเติบโตเน้นเรื่องการคาดเดาอนาคตเพียงอย่างเดียว (หาสไตล์ของตัวเองให้เจอ)


- ถ้าคุณเลือกธุรกิจถูก เวลาจะช่วยลดความเสียหายจากการซื้อแพงได้

- แน่นอนว่า การมองเห็นอนาคตยากกว่าการมองดูปัจจุบันมาก ดังนั้นโอกาสประสบความสำเร็จของนักลงทุนหุ้นเติบโตควรจะต่ำกว่า แต่ผลตอบแทนของการประสบความสำเร็จอาจจะสูงกว่า

- โดยทั่วไปแล้ว ระยะเวลา 2-3 ปี จะเพียงพอสำหรับการปรับราคาให้ "ถูกต้อง" ของตลาด


- นักลงทุนควรคำนึงถึงความเสี่ยงเรื่องการล้าสมัยด้วย เนื่องจากมันสามารถทำให้หุ้นถูกกลายเป็นกับดักมูลค่า (Value trap)


- การรู้ว่าควรซื้อเมื่อไหร่ช่วยบรรเทาความผิดพลาดที่เกิดจากการขายเร็วเกินไปได้

- แค่เลือกซื้อหุ้นของบริษัทชั้นดีมันไม่พอ คุณต้องซื้อในระดับราคาที่สมเหตุผลด้วย (ราคาถูกได้ยิ่งดี)

- ต่อให้ข้อดีต่างๆ ของหุ้นเป็นความจริง คุณก็ยังสามารถขาดทุนได้ ถ้าคุณซื้อมันมาในราคาที่แพงเกินไป


- ซื้อในราคาที่ควรซื้อเป็นสิ่งที่ยาก แต่ถ้าทำได้อย่างถูกต้องแล้ว เวลาและผู้เล่นคนอื่นๆ ในตลาดจะจัดการกับส่วนที่เหลือเอง

- การตัดสินใจของคุณควรจะคิดถึงความเสี่ยงที่เกี่ยวข้องด้วย ไม่ใช่คิดถึงแต่เรื่องผลตอบแทนอย่างเดียว

- นักลงทุนชั้นเซียนหลายๆ คน จะยึดมั่นกับแนวทางของตัวเอง และด้วยเหตุที่ไม่มีแนวทางไหนหรอกที่ใช้ได้ผลดีตลอดเวลา

- ความเสี่ยงของการขาดทุนไม่จำเป็นต้องเกิดจากปัจจัยพื้นฐานอ่อนแอ หุ้นบริษัทไม่ค่อยดี หุ้นกู้เกรดเก็งกำไร หรือ อาคารในทำเลที่ไม่ดี มันสามารถเป็นการลงทุนที่ประสบความสำเร็จอย่างมากได้ ถ้าถูกซื้อมาในราคาที่ต่ำมากพอ

- ในภาวะตลาดกระทิง ผลตอบแทนที่ดีที่สุดมักจะตกอยู่กับคนที่เข้ารับความเสี่ยงสูงสุด ในระยะสั้นการแยกคนพวกนี้ออกจากนักลงทุนที่เก่งจริงๆ เป็นเรื่องยาก

- ผมเล่าให้พ่อฟังเกี่ยวกับเรื่องของนักพนันคนหนึ่งที่เล่นเสียเป็นประจำ วันหนึ่งเค้าได้ยินเกี่ยวกับการแข่งขันที่มีม้าเข้าแข่งขันเพียงตัวเดียว เขาเลยเอาเงินเก็บทั้งหมดมาเดิมพัน พอม้าวิ่งไปได้ครึ่งทาง ม้าก็กระโดดข้ามรั่วหนีไปเลย สิ่งต่างๆ สามารถออกมาเลวร้ายกว่าที่คนคิดได้เสมอ บางที “กรณีที่เลวร้ายที่สุด” หมายถึง “กรณีที่เลวร้ายที่สุดที่เราเคยเห็นในอดีต” แต่มันไม่ได้หมายความว่า ในอนาคตมันจะเลวร้ายไปกว่านั้นไม่ได้

- ราคาที่สูงจะทำให้ความเสี่ยงสูงขึ้นและผลตอบแทนลดลง

- เมื่อไหร่ก็ตามที่นักลงทุนกลัวความเสี่ยงไม่มากพอ พวกเขาจะยอมจ่ายในราคาที่สูงเกินไป

- จริงๆ แล้ว สินทรัพย์ที่มีคุณภาพชั้นเยี่ยมก็ยังสามารถมีความเสี่ยงสูงได้ และสินทรัพย์คุณภาพต่ำก็สามารถเป็นการลงทุนอันปลอดภัยได้

- งานของนักลงทุนก็คือการเข้ารับความเสี่ยงเพื่อแสวงหากำไรอย่างชาญฉลาด การทำมันได้ดีคือสิ่งที่จะแยกนักลงทุนชั้นเซียนออกจากนักลงทุนที่เหลือ

- การควบคุมความเสี่ยงอย่างมืออาชีพ คือคุณสมบัติของนักลงทุนชั้นเยี่ยม


- มีแนวคิดอยู่สองอย่างที่เราสามารถยึดถือได้อย่างมั่นใจ ข้อที่1 : สิ่งส่วนใหญ่มีลักษณะเป็นวัฏจักร ข้อที่2 : โอกาสการทำกำไรและโอกาสการขาดทุนครั้งยิ่งใหญ่ที่สุด บางครั้งเป็นผลมาจากการที่ผู้คนลืมกฎข้อที่หนึ่ง

- ในความเห็นของผม โดยปกติแล้ว เส้นทางไปสู่ความสำเร็จทางการลงทุนจะต้องอาศัยความอ่อนน้อมถ่อมตน ไม่ใช่อัตตา


- การซื้อในยามที่คนอื่นขายอย่างหมดหวัง และการขายในยามที่คนอื่นซื้ออย่างเคลิบเคลิ้ม ต้องใช้ความกล้าหาญมากที่สุด แต่มันก็จะให้ผลกำไรสูงสุด องค์ประกอบที่สำคัญในการพัฒนาทักษะนี้ก็คือประสบการณ์ การสวนกระแสเป็นเรื่องที่สอนกันได้ยาก

- การเป็นส่วนหนึ่งของฝูงชนคงไมใช่เรื่องดีแน่ๆ อย่างไรก็ตามการหลีกเลี่ยงมักต้องอาศัยทักษะ, มุมมอง และวินัย ซึ่งน้อยคนนักจะมี

- การในลงทุนแนว Value investing คุณต้องมีความสามารถที่จะรู้ได้ว่าราคามันแตกต่างจากมูลค่าอันเหมาะสมอย่างมีนัยยะสำคัญแล้ว คุณต้องมีความกล้ามากพอที่จะท้าทายความคิดของคนส่วนใหญ่


- การสวนกระแสไม่ใช่แนวทางที่จะทำเงินให้คุณได้ตลอด ในเวลาส่วนใหญ่ตลาดไม่ได้อยู่ในภาวะสุดขั้วให้เราไปสวนกระแส

- ตลาดสามารถอยู่ในระดับแพงเกินไปหรือถูกเกินไป และอยู่แบบนั้นหรือมากกว่านั้นได้นานหลายปี

- การเดิมพันตรงข้ามฝูงชนมันไม่เพียงพอ ความคิดเห็นส่วนใหญ่จะต้องอยู่บนพื้นฐานของเหตุผลและการวิเคราะห์ คุณต้องไม่ทำเพียงเพราะมันเป็นสิ่งที่ตรงข้ามกับสิ่งที่ฝูงชนกำลังทำ แต่ทำเพราะคุณรู้เหตุผลว่า ทำไมฝูงชนจึงคิดผิด

- การลงทุนที่ให้กำไรมหาศาลจะมีจุดเริ่มต้นมาจากความไม่สบายใจ


- การมาทำงานทุกวันแต่อยู่เฉยๆ ไม่ทำอะไร คือหนึ่งในสิ่งที่ทำได้ยากที่สุดสำหรับนักลงทุนมืออาชีพ

- หัวใจสำคัญระหว่างช่วงที่วิกฤติก็คือ 1. ไม่เป็นคนที่ถูกบังคับขาย 2. เตรียมตัวเป็นผู้ซื้อ

- สำหรับนักลงทุนเก่งๆ ถ้าระยะเวลาการลงทุนยืดออกไปจนทำให้ทักษะเข้ามามีบทบาท ความผันผวนของผลตอบแทนในระยะยาวจะแคบลง


- แทบไม่มีใครมีความสามารถปรับเปลี่ยนยุทธวิธีให้เหมาะสมกับสภาวะตลาดได้อย่างรวดเร็ว ดังนั้นนักลงทุนจึงควรยึดแนวทางใดแนวทางหนึ่ง


- การกระจุกตัวของพอร์ทและการใช้เงินกู้ยืม เป็นสองตัวอย่างของการลงทุนเชิงรุก พวกมันจะทำให้ผลตอบแทนสูงขึ้นเมื่อพวกมันใช้ได้ผล แต่จะทำให้ผลตอบแทนแย่ลงยามใช้ไม่ได้ผล

- ถ้าคุณหลีกเลี่ยงความพ่ายแพ้ได้ ชัยชนะจะเกิดขึ้นเอง

- การคาดหวังผลตอบแทนต้องมีความสมเหตุสมผล อะไรที่เกินไปกว่านี้จะทำให้คุณประสบปัญหา

- การลงทุนไม่อาจประสบความสำเร็จได้ หากเป้าหมายทางการลงทุนไม่ 1. ชัดเจน 2. มีความสมเหตุสมผล 
ที่มา:https://pantip.com/topic/35560868

วันอังคารที่ 20 ธันวาคม พ.ศ. 2559

เทคนิคหาหุ้น 10 เด้ง แบบ Rakesh Jhunjhunwala เจ้าของฉายา Warren Buffet แห่ง India


จากเงินลงทุนในครั้งแรกเพียง 100 เหรียญ เมื่อปี 1985 ผ่านไป 30 ปี ตอนนี้ เขามีทรัพย์สินมากกว่า 1000 ล้านเหรียญสหรัฐ
ในนิตยสาร Forbes ปี 2010 เขาติดอันดับคนที่รวยที่สุดในอินเดีย อันดับ 51 และ อันดับโลกที่ 1062 และนี่คือกฎการลงทุนของ Rakesh

Tip No. 1: Don’t Look For Multi-baggers
เขียนไม่ผิดครับ เทคนิคแรกสำหรับการมองหาหุ้นสิบเด้ง ก็คือ “อย่ามองหาหุ้นสิบเด้ง”
Rakesh บอกว่า อย่ายึดติดว่าเราจะต้องซื้อหุ้น 2 เด้ง 3 เด้งหรือ 10 เด้งเท่านั้น เราเพียงแค่ต้องทำการบ้าน โดยการหาหุ้นที่มีปัจจัยพื้นฐานดี และมีการเติบโตในอนาคต พอร์ตของคุณก็จะเติบโตหลายเด้งเองเมื่อเวลาผ่านไป

Tip No. 2: Don’t Look for Profits; Look For Sources Of Profits
“อย่ามองที่กำไร จงมองหาแหล่งที่มาของกำไร”
Rakesh ให้ข้อคิดที่ว่านักลงทุนทั่วไป มักจะยึดติดเกินไปกับยอดขายและกำไรรายไตรมาสและ Focus กำไรในระยะสั้นๆ ซึ่งนั่นอาจทำให้เราหลุดจากการมองภาพใหญ่ได้ Rakesh แนะนำว่าให้ใส่ใจแหล่งที่มาของกำไร ปัจจัยอะไรที่จะทำให้กำไรของบริษัทสามารถเติบโตได้ในระยะยาว
Tip No. 3: Forget ‘Large Cap, Small Cap’ Nonsense – Look For Scalability Of Operations:
เลิกสนใจว่าเป็นหุ้นใหญ่ หรือหุ้นเล็กซะ มันไร้สาระมาก! จงมองหาสิ่งที่มันเติบโตได้ต่างหาก

Tip No. 4: Give it Time, Be Patient:
จงอดทนและให้เวลามันได้เติบโต

Tip No. 5: Don’t get carried away by short-term aberrations:
อย่าใส่ใจมากนักกับการเบี่ยงเบนในระยะสั้น
นักลงทุนทั่วไปมักสนใจแนวโน้มระยะสั้น เช่นผลประกอบการรายไตรมาส แต่ Rakesh มักไม่ให้ความสนใจ
มากนักกับผลประกอบการรายไตรมาส ส่งที่เขาจะทำคือ การมองหาแนวโน้มผลประกอบการในระยะยาว

Tip No. 6: Invest in a business that you can understand:
จงลงทุนในธุรกิจที่คุณเข้าใจ

Tip No. 7: Don’t worry about the macro stuff like fiscal deficit, inflation etc which are unknowable. Focus on what is knowable:
อย่ากังวลกับปัจจัยมหภาคมากนัก เช่น การขาดดุลการคลัง เงินเฟ้อ อื่นๆที่ไม่สามารถรู้ได้ จงสนใจกับสิ่งทีสามารถรู้ได้
Rakesh แนะนำว่า อย่าสนใจกับสิ่งที่ไม่สามารถรู้ได้ หรือถึงจะรู้ ก็ไม่สามารถทำอะไรได้อยู่ดี แต่จงมุ่งมั่นทุ่มเทพลังงานของคุณทั้งหมดไปกับสิ่งที่คุณสามารถเรียนรู้ได้ดีเพียงพอ เช่น ธุรกิจของบริษัทที่คุณลงทุน

Tip No. 8 : Don’t Try To Time The Market:
อย่าจับจังหวะตลาด
อย่าจับจังหวะตลาด เพราะคุณจะไม่สามารถหาจุดต่ำสุดของตลาดได้ ถ้าคุณหาหุ้นที่ถูกเมื่อเทียบกับมูลค่าแท้จริง จงซื้อมันซะ!

Tip No. 9 : If it’s cheap, buy it- Don’t pass up something cheap today in the hope that it will get cheaper tomorrow:
ถ้ามันถูกก็ซื้อมันซะ อย่าปล่อยให้ ความคิดที่ว่า ราคาพรุ่งนี้อาจถูกกว่าวันนี้ ทำให้คุณพลาดโอกาสดีๆไป
ถ้าคุณเห็นโอกาสในวันนี้ จงคว้ามันไว้ซะ! โอกาสดีเยี่ยมหลายครั้งหลุดลอยไปเพียงเพราะการผลัดวันประกันพรุ่ง

Tip No. 10 : Don’t buy stocks that have a fixed return:
อย่าซื้อหุ้นที่มีรายได้คงที่
คำแนะนำอันนี้ ตอนแรกดูเหมือนเรื่องตลก แต่พบว่า นักลงทุนส่วนใหญ่กับมองข้ามข้อแนะนำนี้
Rakesh ยกตัวอย่างหุ้นจำพวกนี้ ได้แก่ หุ้นไฟฟ้าหรือสาธารณูปโภค ที่ไม่สามารถที่จะมีกำไรมากกว่าที่กฏหมายกำหนดไว้เท่านั้น

Tip No. 11: Ride your winners!!
ปล่อยให้หุ้นวิ่งทำกำไร
Rakesh แนะนำว่า อย่าขายหุ้นสิบเด้งของคุณทิ้งไปเพียงเพราะคุณคิดว่าหุ้นสิบเด้งของวันนี้จะไม่สามารถเป็นหุ้นยี่สิบเด้งได้ในวันพรุ่งนี้

Tip No. 12: Concentrate, concentrate & concentrate!!
เน้น เน้น และเน้นเท่านั้น
Rakesh แนะนำให้ลงทุนในสิ่งที่เรามั่นใจเท่านั้น เค้าไม่สนใจการกระจายความเสี่ยงในหุ้นหลายตัวเพียงเพราะต้องการปกป้องพอร์ต
 
Credit: kotaro thaivi

ตามหาหุ้น 10 เด้ง

หลายวันก่อนผมดู clip หนึ่งของ ดร. นิเวศน์ (clip วิชาน่ะครับ ^ ^) เขาไปสอนหนังสือที่สถาบันหนึ่งซึ่งน่าจะนานแล้ว แต่ผมเพิ่งสังเกตเห็นว่านอกจาก CPALL และ HMPRO ที่เคยถืออยู่ กูรู VI ท่านนี้ยังเคยลงทุนใน BIGC CPN ROBINS หรือแม้แต่ CENTEL พูดง่ายๆกว่าหุ้นแนวนี้ซึ่งส่วนใหญ่เป็นค้าปลีกแกกวาดหมด แสดงว่าอุตสาหกรรมนี้เป็นความถนัดของแก

ดร. นิเวศน์เคยบอกว่า สาเหตุที่ซื้อหุ้น CPALL เพราะไปดูในต่างประเทศว่าแล้วพบว่า sector นี้ในต่างประเทศใหญ่มาก โดยดูจาก market cap แต่เมืองไทยเล็กนิดเดียว ดังนั้นโอกาสโตยังมีอีกมากในตอนนั้น ขีดเส้นใต้ตรงคำว่า ‘โอกาสโตยังมีอีกมาก’
คำนี้สำคัญมาก หุ้น 10 เด้งไม่ได้มาจากการดูอัตราส่วนทางการเงินแน่ๆ เช่น ถ้าคุณเห็นหุ้นมี P/E ต่ำมาก โดยที่กิจการน่าจะยังโตได้เลยซื้อไว้ คุณก็มีโอกาสได้กำไร ‘เกินตลาด’ แต่ไม่มีทางได้ 10 เด้งด้วยวิธีนี้
กำไร 10 เท่าส่วนใหญ่เกิดจาก ‘วิสัยทัศน์’ ของนักลงทุน ดังนั้นเป็นเรื่องที่สอนกันยากมาก ต้องเข้าใจโลกพอสมควร ผมเองก็ไม่ได้มีความสามารถด้านนี้เหมือนกัน แต่อยากจะเสนอว่า หุ้น 10 เด้งน่าจะมีคุณสมบัติดังนี้

1. ส่วนใหญ่มีลักษณะเป็นสาขา เริ่มต้นจากน้อยๆก่อน และจำนวนสาขาเพิ่มขึ้นเรื่อยๆอย่างรวดเร็ว และในที่สุดต้องเปิดได้ทั้งประเทศไม่ใช่มีข้อจำกัด หุ้นแบบนี้ในอดีตมีหลายตัว หลังๆไม่ค่อยมี แต่ก็ยังอุตส่าห์มี BEAUTY หลุดมา แต่หุ้นเปิดสาขาประเภทร้านอาหารมักจะไม่ใช่ เพราะมีคู่แข่งมาก ความยากอยู่ที่จะรู้ได้ยังไงว่า หุ้นเปิดสาขาแบบไหน work หรือไม่ work

2. หุ้นที่โตอย่างมีอัตราเร่งตามระดับของการพัฒนาประเทศ หลักการมันคือถ้าระดับของรายได้ประชาชาติต่อหัว (GNI per capita) เพิ่มขึ้นถึงจุดหนึ่ง ความต้องการสินค้าและบริการบางอย่างจะเพิ่มขึ้นเร็วมาก เช่น ประกันภัยรถยนต์ ประกันชีวิต และการบิน 

3. อยู่ในอภิมหาแนวโน้ม (Megatrend) เช่น สังคมผู้สูงอายุ ทำให้หุ้น Healthcare ขายดี ถ้าจะลงทุนในแนวนี้ต้องขยันอ่านข่าวนิดนึง จับกระแสให้ได้ เพราะถ้าคุณเห็นทีหลังอาจจะกลายเป็นเหยื่อของตลาด เช่น พลังงานทดแทน สำหรับหุ้น megatrend ผมคิดว่าไม่จำเป็นต้องหา ‘ผู้ชนะ’ เหมือนหุ้นกลุ่มแรก เพราะผู้เกี่ยวข้องที่มีความแข็งแรงพอสมควรน่าจะโตได้ดีเกือบทั้งหมด

4. ส่วนใหญ่ไม่ใช่หุ้น 10 เด้ง ในอดีต ยอมรับเถอะว่า ถ้าคุณซื้อ AOT หรือ CPN CPALL ในตอนนี้ โอกาสที่คุณจะได้ 10 เท่าในอนาคตเป็นไปได้ยาก หรือแม้แต่ BDMS ซึ่งน่าจะยังได้อยู่เพราะการแพทย์เป็น super-megatrend แต่ต้องรอนานมากเพราะกำไรโตไม่ทันราคาที่ขึ้นไปรอก่อนแล้ว
 
อาจจะมีหุ้นบางตัวที่แปลกประหลาดไม่รู้มัน 10 เด้งได้ยังไง อันนี้ก็ต้องปล่อยไปครับ คนจะได้จากหุ้นพวกนี้อาจจะช่างสังเกตมาก วงในมาก และต้องเก่งเก็งกำไรนิดนึง เช่น คิดว่าคนจีน 10% จะกินสาหร่ายของ TKN หรือรู้ว่าแผงวงจรบ้านๆของ KCE จะขายดี
ผมเองก็แสวงหาหุ้น 10 เด้งอยู่เหมือนกัน แต่ยอมรับเลยว่าผมไม่ค่อยเข้าใจหุ้นกลุ่มที่ 1 เท่าไหร่นัก ตัวอย่าง เช่น BEAUTY ผมเห็นในต่างจังหวัดไม่ค่อยมีลูกค้าเลย เปิดมากกลัวเขาเจ๊ง ผมเลยซื้อและถืออยู่แป๊บเดียว แม้แต่ CPALL ผมก็เคยถืออยู่ช่วงหนึ่ง แล้วเห็นว่ามีจำนวนสาขา 7-11 เยอะมาก นึกว่าอิ่มตัวแล้ว

หลังๆผมพยายามทำเข้าใจหุ้นกลุ่มที่ 2 และ 3 ให้มากขึ้น โดยลงทุนไปบ้างแล้ว ตอนนี้ในพอร์ตผมเกิน 60% เป็นหุ้น megatrend อะไรซักอย่างหนึ่ง ตามที่เคยแจกแจงให้ดู ซื้อแล้วรอสถานเดียว จะเกิดอะไรขึ้นก็ต้องถึกทน แต่ข้อดีคือมีเวลามาฝอยให้พวกท่านอ่านไงครับ
ตอนนี้ในบ้านเราเหลืออะไรเป็นหุ้นมีโอกาส 10 เด้งอยู่บ้าง ?

Credit: FB Money Works

วันเสาร์ที่ 5 กันยายน พ.ศ. 2558

บริษัทไหนมีฐานะธุรกิจดีหรือไม่มั่นคงหรือไม่ดูอย่างไร

หลักเกณฑ์การเลือกหุ้นลงทุนเบื้องต้น
1. ROE สูงๆ (> 15-20%)
บริษัทมีความรับผิดชอบต่อ (accountability) ต่อผู้ถือหุ้น ดังนั้นในเบื้องต้นจึงพิจารณาบริษัทที่ทำ ROE ได้สูงๆ ต่อเนื่อง ติดต่อกันหลายปี หากต่ำกว่าเกณฑ์ แนวโน้มสามสี่ปีควรสูงขึ้นต่อเนื่อง ถ้าให้ลึกควรแยกองค์ประกอบ
ROE = NI/Sales x Sale/Total Asset x Total Asset/Total Liability
หรือแปลความง่ายๆคือ ความสามารถในการทำกำไร (อัตรากำไรสุทธิ NM) x ประสิทธิภาพการใช้สินทรัพย์ (AT) x ความเสี่ยง (Leverage = TA/TL = 1+D/E) เราควรเลือกบริษัทที่มีความสามารถในการทำกำไรดีๆ และมีประสิทธิภาพการใช้สินทรัพย์สูงๆ เพราะอาจมีบริษัทที่มี ROE สูงๆ ย่อมเสี่ยงกว่าบริษัทที่มี ROE เท่ากันแต่หนี้ต่ำกว่า
2. ROA ( > 10%) หลักการคล้ายกัน แต่ ROA บอกถึงความสามารถผู้บริหารว่าเก่งมากน้อยแค่ไหน โดยเฉพาะเมื่อเทียบกับธุรกิจเดียวกันหรือคล้ายกันยิ่งเห็นชัด และ
ROA = EBIT/Sales x Sale/TA x TA/TL ตีความเหมือนกันแต่เปลี่ยนจาก NM (Net Margin) ใน ROE เป็น Operating Margin (OM = EBIT/Sales) ใน ROA ที่แยกสองข้อเพราะเมื่อกรองหุ้นบริษัทที่ NM สูงกว่า OM บอกว่ามีกำไรแปลกๆ เกิดขึ้น EBIT ที่ถูกต้องจะไม่รวม กำไรจากการขายสินทรัพย์ กำไรจากการขายเงินลงทุน กำไรจากการปรับโครงสร้างหนี้ ส่วนแบ่งกำไร หรือพวก one-time gain/loss นั่นเอง และการวัดด้วย EBIT หมายถึงการตัดเรื่องโครงสร้างทุนออกก่อน (โครงสร้างทุนวัดใน ROE แล้ว) ผู้บริหารคนไหนเก่งการบริหารการจัดการ โดยเฉพาะการตลาดจะวัดเทียบกันได้ หากเอาดอกเบี้ยที่เกิดจากการจัดโครงสร้างทุนมาวัดจะไม่เห็นฝีมือชัดเจน (ใครงงให้ไปอ่านรายละเอียดในหนังสือผมครับ) บางคนไม่เก่ง แต่ถ้าวัดแบบเก่า (NI/TA) ได้สูงกว่า แต่พอดูด้วย EBIT/TA กลับด้อยกว่า การบริหารยุคใหม่ CEO และ CFO แยกหน้าที่กันแล้ว แต่บ้านเรา CFO ยังทำหน้าที่ผู้อำนวยการฝ้ายบัญชีและการเงินอยู่เลย
3. ดู GM (Gross Margin) OM (Operating Margin) NM (Net Margin) ว่า
1. คงที่ต่อเนื่องหรือไม่ค่าสูง ยังไม่ดีเท่ามั่นคงต่อเนื่อง บางคนเลือกเอาที่ปีนี้สูงๆ บางที่ก็ดีแค่ปีนี้ปีเดียว พอมันตก ราคาหุ้นก็ลง ขายกันไม่ทันเลยละ
2. ควรพิจารณา gap ทั้งสามค่าว่ารักษาสัดส่วนที่คงที่ เพราะช่วงต่างแต่ละช่วงบอกค่าใช้จ่ายในกิจการโดยรวมได้ดี GM ไปยัง OM คือสัดส่วนค่าใช้จ่ายในการขายและบริหาร OM ไปยัง NM คือ ต้นทุนการเงินหรือดอกเบี้ยจ่าย และภาษี เราจะพอเห็นภาพได้ว่าบริษัทมีภาระค่าใช้จ่ายคงที่ตรงไหนมาก
4. อัตราจ่ายปันผล มั่นคงต่อเนื่องไหม ถ้าบริษัทกำลังโต ไม่ควรจ่ายมาก ควรเอากำไรบางส่วนไปสร้างการเติบธุรกิจ โดยทฤษฎี g (Sustainable Growth) = ROE x ( 1 – Dividend Payout Ratio) กิจการที่จ่ายมากแสดงว่าอุตสาหกรรมเริ่มอิ่มตัว
5. CFO++ วัดด้วย QE กระแสเงินสดจากการดำเนินงาน (ต้องหักเงินสดจ่ายดอกเบี้ยแล้ว) ต้องแข็งแกร่งมากๆต่อเนื่องให้ดูคุณภาพกำไร (Quality of Earning) = NI/CFO
6. D/E ต้องไม่สูงเกินไป ปกติจะดูไปพร้อมกับ Debt/EBIT ควรน้อยกว่า 8 (น้อยกว่า 5 ยิ่งดี)
7. AT มักจะเลือกที่มากๆ คือเกิน 1 และไม่แกว่งในระยะยาว ( 5 ปี)
8. CFO+ CFI- CFF- มีรูปแบบกระแสเงินสดที่ดี คือ มีดำเนินงานเป็นบวก มีการลงทุนใน PPE (ที่ดินอาคารและอุปกรณ์) จ่ายคืนหนี้ และจ่ายปันผล
เอาง่ายๆ 8 ข้อ


CR:https://www.facebook.com/sanpong.limthamrongkul?fref=nf

วันเสาร์ที่ 28 กุมภาพันธ์ พ.ศ. 2558

P/E โดยหลักแล้วก็คือ DCF Model หรือ DDM โดยอ.สรรพงศ์

P/E โดยหลักแล้วก็คือ DCF Model หรือ DDM นั่นเองเมื่อพิสูจน์ทางสมการทางคณิตศาสตร์
DCF: Firm Value (FV) = FCF/(WACC-g) เมื่อ 
FCF คือ Free Cash Flow = CFO – chg. NWC – CAPEX
Equity Value = FV – Debt Value 
g = growth of FCF --- > growth of FCF or growth of earning is the same.
- Chg. NWC การเปลี่ยนแปลงในทุนหมุนเวียน หลักๆคือ การเพิ่มและลดลงของ ลูกหนี้การค้า สินค้าคงเหลือ และเจ้าหนี้การค้า สินทรัพย์หมุนเวียนอื่นและหนี้สินหมุนเวียนอื่นมีบ้างแต่ไม่เป็นสัดส่วนสำคัญ เพราะยอดขายที่เพิ่มหรือลดย่อมต้องการทุนหมุนเวียนเพิ่มลดตามเพราะสมมติฐานสำคัญคือ เก็บเงินในเวลาที่คงที่ สินค้าหมุนและผลิตคงที่ ได้เครดิตซื้อคงที่ อันนี้ขอเสริมว่าหลายคนทำ DCF Model แล้วเมื่อผม cross check กับ NWC พบว่า 99% ไม่มีความสัมพันธ์ที่อธิบายได้กับยอดขายเลย ลดลงเพิ่มขึ้นในลักษณะเดาๆตัวเลข

- CAPEX ก็เช่นกัน ควรสัมพันธ์กับยอดขาย คือ FAT (Fixed Asset Turnover) ควรคงที่
เหตุผลที่อัตราส่วนหายตัวคงที่เพราะไม่มีใครบอกได้ว่า ทำไมปีที่เท่านั้น เท่านั้นอัตราหมุนเวียนมันดีขึ้น/ลดลงได้อย่างไร เพราะอะไร เช่น เพราะอะไรปีที่ 6 เจ้าหนี้การค้าถึงเพิ่มหรือลดเครดิตให้ ชีวิตจริงไม่มีใครรู้ได้หรอก เพราะเจ้าหนี้เราเองก็ไม่รู้ เป็นต้น
ด้วยแนวคิดนี้เองเมื่อทุกอย่างต้องถูกตั้งสมมติฐานคงที่จึงสมเหตุสมผลที่สุด FV = FCF/(WACC-g)
ถ้าให้โครงสร้างทุนคงที่หรือ D/E คงที่ตลอดไป มีต้นทุนหนี้คงที่ค่าหนึ่ง (อัตราดอกเบี้ยจ่ายในปัจจุบัน)

- CFO ดอกเบี้ยจ่าย = กำไรสุทธินั่นเอง หรือตีความได้ว่า FCF – ดอกเบี้ยจ่าย = กำไรสุทธิที่ใกล้เงินสดที่สุด
เพื่อให้พิจารณาง่ายขึ้นมาดูที่ g = 0 เราจะได้ FV = FCF/WACC
ถ้าดอกเบี้ยจ่ายคงที่ตลอดต่อเนื่องไป infinite term ค่าคิดลดอกเบี้ยของดอกเบี้ยจ่ายด้วยอัตราดอกเบี้ยจ่าย (i) ก็จะเท่ากับหนี้ปัจจุบัน Current Debts 
FV = Equity Value + Debt Value = (FCF – Interest)/r + Interest/i {when FCF-Interest = NI}
Equity Value = NI/r --- > P = EPS/r
P/E = 1/r ……… if r = k-g 

จากพื้นฐานการกำหมดสมมติฐานบนหลักที่ทุกอย่างประเมินบนศักยภาพปัจจุบันที่คงที่ มีความสามารถเก็บเงินคงที่ ได้เครดิตการซื้อที่ปัจจุบัน ผลิตสินค้าที่มี cycle time ที่ปัจจุบัน มีความสามารถบริหารสินทรัพย์ปัจจุบัน (AT & FAT) คงที่ ย่อมหมายถึงการคาดหวังใน P/E ย่อมนำไปใช้ได้เช่นเดียวกับ DCF or DDM เว้นแต่ระหว่างทางยาวๆ คนประเมิน DCF ใส่ตัวเลขนั่งเทียนใน NWC or CAPEX หรืออนาคตมี D/E เปลี่ยนไป (โดยไม่มีตรรกะใดรองรับ) เพราะเมื่อ D/E เปลี่ยน WACC ก็เปลี่ยน Beta เปลี่ยน สุดท้าย k ก็เปลี่ยนอีกประเด็นการเงินนี้นักวิเคราะห์ นักลงทุนที่เรียนๆ กันมาไม่เคยคำนึง ทั้งที่เรื่องนี่ก็มีสอนในตำราการเงิน โดยส่วนตัวผมจะใช้ P/E PEG เป็นหลักในการประเมินมูลค่า เพียงแค่ต้องเข้าใจว่าจะหา P/E อย่างไร ไม่ใช่การเอาค่าปัจจุบันหรือค่าเฉลี่ยตลาด เพราะถ้าถูกปั่นราคาทั้งกลุ่ม ค่าที่ได้ก็แพงไป เช่น P/E ของตลาด MAI เป็นต้น


CR:https://www.facebook.com/sanpong.limthamrongkul

วันศุกร์ที่ 6 กุมภาพันธ์ พ.ศ. 2558

การประเมินมูลค่าหุ้น โดยนายแพทย์พงษ์ศักดิ์ ธรรมธัชอารี

เมื่อสองวันก่อน มีเพื่อนนักลงทุน ส่งข้อความ มาถามถึง การประเมินมูลค่าหุ้น ผมคิดว่า การประเมินมูลค่าหุ้น เป็นสิ่งที่ไม่ง่ายนัก มีความเป็นศิลปค่อนข้างสูง ต้องอาศัยประสบการณ์การลงทุนส่วนหนึ่ง
ผมจะแชร์ วิธีการที่ ผมใช้ในการประเมินมูลค่า อาจจะเป็นมุมมองส่วนตัว อาจไม่ถูกต้องตามทฎษดีทั้งหมดนะครับ
ผมคิดว่า การประเมินมูลค่าธุรกิจ ต้องใช้เครื่องมือหลายๆอย่างประกอบกัน บางเครื่องมืออาจเหมาะกับบางธุรกิจและบางสถานการณ์ เมื่อใช้หลายเครื่องมือ นักลงทุนจะได้ค่าที่มีความแม่นยำใกล้เคียงดีขึ้น
1. per เป็นวิธีที่ผมใช้ในกรณีที่บริษัท มีผลประกอบการเติบโตปานกลางและค่อนข้างมีความแน่นอน ถ้าในกรณี cyclical stock ผมอาจใช้ การหา npm เฉลี่ยในช่วงที่ดีและแย่ ประมาณ 2 รอบ cycle เพื่อประเมินค่า mean ของ npm ของธุรกิจ เพื่อนำไปคำนวน ค่า e และประมาณ per ตามคุณภาพธุรกิจ
2. peg ผมใช้ในช่วงกลางของการเติบโต ใน s curve โดยธุรกิจที่มี competitive advantage สูง มี five force model ที่ดี cash cycle เป็นลบ ผมจะให้ peg สูงกว่าหนึ่ง มากน้อยขึ้นกับความโดดเด่นของธุรกิจ
3. p/ bv ผมมักใช้กับหุ้นสถาบันการเงิน และ asset play หุ้นสถาบันการเงิน ผมให้คุณค่าของ bv ไม่เท่ากัน ขึ้นกับคุณภาพลูกหนี้ npl และ coverage ratio ผมจะให้ bv มีค่ามาก ในกรณีที่ธนาคารมีการกระจายสินเชื่อ ไปหลายกลุ่มไม่กระจุกตัว มี npl ไม่สูง และมีการสำรองหนี้สูญ มากและ conservative เพียงพอ นอกจากนี้การประเมินราคาหุ้น ธนาคาร ผมให้ premium เพิ่มจาก bv ไม่เท่ากัน ขึ้น กับสัดส่วนรายได้ที่ไม่ใช่ดอกเบี้ย อัตราการเติบโต nim เป็นต้น ส่วนกรณี asset play bv บางบริษัท อาจเป็นโอกาสลงทุน ผมขอยกต้วอย่างเพื่อให้เห็นภาพชัด ( แต่ไม่ได้เป็นการประเมินราคาหุ้นในปัจจุบันนะครับ) ผมเคยเห็นโอกาส ของ bland ที่ book asset ที่ดินราคาถูกกว่าความจริงค่อนข้างมาก นอกจากนี้ใน book ยังมีบริษัทย่อยที่ยังประเมินมูลค่าต่ำกว่าความจริง คือ impact ขณะที่ราคาซื้อขายยังต่ำกว่า bv. ที่ถูกกว่าความเป็นจริง แต่การลงทุนใน asset play ที่ดี คือ บริษัทต้อง unlock value ในระยะเวลาไม่นาน เพื่อไม่ให้นักลงทุนต้องรอนานเกิน เกิด time value of money
4. dividend discount model ผมคิดว่า ธุรกิจต้องมีความมั่นคงในการจ่าย dividend สม่ำเสมอและไม่ลดลง ผมมักจะเปรียบเทียบกับภาวะดอกเบี้ยในปัจจุบัน และ อนาคตอีก 2-3 ปีด้วย
5. dcf ผมมักใช้กับธุรกิจที่มีรายได้แน่นอน เช่นกลุ่มโรงไฟฟ้า หรือ กลุ่มทีมีสัญญาผูกมัด กำหนดราคาที่แน่นอน ส่วน wacc ผมใช้การประเมินจากความเสียงของธุรกิจ และ อัตราดอกเบี้ยในขณะนั้น และ แน้วโน้มอีก 2-3 ปี
6. market cap ผมมักใช้กับหุ้น growth stock ที่เป็นช่วงแรกของ growth กำไรของธุรกิจ อาจยังไม่มาก แต่บริษัทมี concrete planning ที่จะเติบโต โดยผมจะประเมินกำไร หรือ cash flow ในอีก 3-5 ปีข้างหน้า แล้วคิดว่าอีก 3-5 ปีข้างหน้า ด้วยกำไรขนาดนั้น บริษัทควรมี market cap เท่าไร ราคาปัจจุบันคุ้มค่าการลงทุนหรือไม่ บางครั้ง ผมอาจจะประเมิน ขนาดของธุรกิจ ด้วย market cap โดยพิจารณาเปรียบเทียบกับขนาดของธุรกิจ ในประเทศทีเจริญแล้ว ตัวอย่างเช่น หุ้นกลุ่มค้าปลีก โรงพยาบาล อาหาร ในระยะเริ่มต้นของไทย เมื่อ 10 ปีก่อน ยังเป็นธุรกิจที่เล็กมาก แต่ผมเชื่อว่าจะโตขึ้นมาก ผมก็จะดู ธุรกิจนี้ในอเมริกาว่ามีขนาดเท่าไร เพื่อใช้เป็นการประเมิน market cap ในอนาคตของหุ้นตัวนั้น
7. p/s ผมใช้ในการคำนวนหุ้นในกลุ่มค้าปลีก ในช่วงที่ธุรกิจ ยังไม่ทำกำไรเต็มประสิทธิภาพหรือยังขาดทุนอยู่ ธรรมชาติของธุรกิจค้าปลีก จะต้องลง infrastructure และ สร้างระบบ supply chain ช่วงแรกอาจขาดทุนได้ พอถึงจุดหนึ่งจะเกิด eos ทำให้ npm ดีขึ้นแบบก้าวกระโดด ดั้งนั้นการประเมินราคาหุ้นในช่วงนี้ที่มีผลประกอบการไม่ดีหรือขาดทุน ผมจะใช้ วิธีนี้ครับ
8. ev/ ebitda ผมใช้กับธุรกิจ พวก capital intensive ที่ผมเคยใช้ เช่น thcom jas aot ในอดีต thcom เคยมี ev/ ebitda 3.8 jas ก็มี ev/ ebitda ที่ต่ำมากเช่นกัน อาจเป็นโอกาสในการลงทุน แต่ต้องดู องค์ประกอบอื่นด้วยนะครับ
9. depre / amortize บางครั้ง ผมใช่วิธี ในการหามูลค่าธุรกิจ เช่น หุ้นถูกมาก จนบางครั้ง แค่ค่า depre ที่จะเป็น cashflow ให้บริษัทก็มากกว่า มูลค่าของธุรกิจ ซึ่งคุ้มค่ากับการลงทุน
10. take out valuation ผมมักจะประเมินราคาเปรียบเทียบเมื่อเกิดการ take out ในประเทศ และ ตปท เพื่อประเมิน บริษัทอื่นที่คล้ายคลึงกัน ว่ามีมูลค่าสูงหรือต่ำเกินไปหรีอไม่
ปล. เป็นตัวอย่างคร่าวๆที่ ผมใช้ประเมินราคาหลักทรัพย์ อาจจะมีอีกหลายวิธีที่ผมอาจจะลืมเขียน ถ้ามีผมอาจจะเพิ่มเติมภายหลัง
วิธีเหล่านี้ เป็นวิธีส่วนตัว ไม่อิงกับทฎษดีทั้งหมด แต่ผมใช้ใน sense ของนักธุรกิจครับ อาจจะถูกหรือผิดก็ได้นะครับ
ผมอยากเปรียบการประเมินราคาหลักทรัพย์ เหมือนกับการประเมิน เหรียญเงินในอ่างแก้ว นักลงทุน อาจต้องมองด้านบน ด้านล่าง ด้านข้าง ยกขึ้นประเมินน้ำหนัก หรือลองเทเหรียญออกมาดู เช่นเดียวกับการใช้เครื่องมือหลายอย่างในการประเมินราคาหุ้นครับ

วันศุกร์ที่ 19 ธันวาคม พ.ศ. 2557

กฎการลงทุน 15 ข้อของ ฟิลลิป ฟิชเชอร์ (PHILIP A. FISHER)

1. บริษัทนี้สินค้า หรือบริการที่มีศักยภาพทางการตลาด ที่สามารถทำยอดขายให้เพิ่มขึ้นอย่างชัดเจนในอีกหลายๆปีข้างหน้าได้หรือไม่
2. ผู้บริหารของบริษัทมีแนวทางในการพัฒนาสินค้าใหม่ หรือกระบวนการใหม่ๆที่ช่วยเพิ่มประสิทธิภาพและศักยภาพในการขายสินค้า/บริการ ในขณะที่สินค้าชนิดเดิมก็ยังคงมีศักยภาพในการเติบโตที่สูง
3. การวิจัยและพัฒนาของบริษัทมีประสิทธิภาพมากแค่ไหนเมื่อเทียบกับขนาดของบริษัท (โดยเฉพาะหากอยู่ในอุตสาหกรรมที่เน้นการเติบโตด้วยนวัตกรรม)
4. บริษัทนี้มีหน่วยงานขายที่อยู่สูงกว่าเกณฑ์มาตรฐานหรือไม่ ดูจากการเติบโตที่ต่อเนื่องมั่นคง
5. บริษัทนี้มีอัตรากำไรขั้นต้นที่สูงหรือไม่ อัตรากำไรสุทธิที่สูงหรือไม่ มาจากการดำเนินงานปกติหรือไม่
6. บริษัทมีกลยุทธ์อะไรในการรักษาหรือเพิ่มกำไรขั้นต้นให้สูงขึ้น เพิ่มยอดขายให้สูงขึ้นกว่าการเติบโตของอุตสาหกรรม
7. บริษัทมีหน่วยงานแรงงานสัมพันธ์ที่ดีหรือไม่ (ถ้ามี) สหพันธ์แรงงานดูว่ามีความสัมพันธ์ที่ดีต่อกัน หรือมักมีการเรียกร้องบ่อยๆ
8. ผู้บริหารภายในบริษัทมีความสัมพันธ์ที่ดีต่อกันหรือไม่ แตกแยกเป็นกลุ่มๆ ไหม
9. การจัดการของบริษัทมีความซับซ้อนหรือไม่
10. บริษัทมีการวิเคราะห์และควบคุมต้นทุน และบัญชีดีเพียงใด
11. บริษัทมีแนวทางในการสร้างความแตกต่างของสินค้าและบริการเมื่อเทียบกับคู่แข่งขันอย่างไร
12. บริษัทมีมุมมองทั้งในระยะสั้นและระยะยาวต่อการทำกำไรของบริษัทอย่างไร
13. ในอนาคตที่ไม่มีอะไรแน่นอนนั้น หากบริษัทต้องการเงินทุนด้วยการระดมทุนเพิ่มเพื่อสร้างการเติบโตให้สูงขึ้น บริษัทได้พิจารณาถึงผลกระทบราคาจากการที่มีหุ้นเพิ่มสูงขึ้น ว่าจะกระทบผลประโยชน์ผู้ถือหุ้นมากน้อยอย่างไร
14. ให้สังเกตดูว่า ในเวลาที่กิจการไปได้ดี ผู้บริหารของบริษัทยินดีที่จะพูดคุยตรงไปตรง มากับนักลงทุน แต่ในยามที่มีเหตุการณ์เลวร้าย ผู้บริหารจะหายตัวไป ไม่พูดคุยหรือไม่
15. มีผู้บริหารของบริษัทซื่อสัตย์หรือมีธรรมาภิบาลหรือไม่
check list ว่าหุ้นที่ถืออยู่มีซักกี่ข้อ ได้ 80% ไหม หลายข้อบอกได้งบการเงิน การวิเคาห์อัตราส่วนหลายๆปี เช่น บริษัทมีการวิเคราะห์และควบคุมต้นทุน และบัญชีดีเพียงใด กิจการที่มีการควบคุมต้นทุนและมีระบบบัญชีทีดี ถ้าวิเคราะ์เป็นอ่านอัตราส่วนเป็น ตัวเลขบอกได้ เรื่องเหล่านี่รู้สึกเอาหรือฟังจากผู้บริหารไม่ได้ ไม่เคยมีใครบอกว่าระบบบัญชีตัวเองแย่ครับ

Cr.Sanpong Limthamrongkul

วันเสาร์ที่ 13 ธันวาคม พ.ศ. 2557

วาทะเซียนหุ้น : ว่าด้วยการบริหารความเสี่ยงในการเล่นหุ้น

วาทะเซียนหุ้น : ว่าด้วยการบริหารความเสี่ยงในการเล่นหุ้น
พอดีวันนี้กะจะอัพเดทหน้าต่าง Trading Wisdom ในเวบเสียหน่อย ผมนำเอาวาทะคำคมจากเซียนหุ้นหลายๆคนมาฝากกัน เรามาดูกันว่าบรรดาเซียนหุ้นระดับโลกอย่างนี้ เขามีทัศนะต่อการเล่นหุ้นและการควบคุมความเสี่ยงของพวกเขาอย่างไรกันบ้างดีกว่าครับ
Paul Tudor Jones
– ในการที่จะทำกำไรสะสมก้อนใหญ่ขึ้นมาได้นั้น คุณต้องเรียนรู้ที่จะขาดทุนสะสมทีละน้อยกว่านั้นมากๆ เมื่อคุณเล่นผิดทางให้ได้เสียก่อน
– ผลจากการซื้อขายสัญญาฝ้ายในครั้งนั้นคือจุดเปลี่ยนของชีวิตผม เพราะผมได้มาถึงในจุดที่ผมพูดกับตัวเองว่า “ไอ้โง่เอ๋ย ทำไมแกต้องเสี่ยงทุกอย่างที่แกมีในการซื้อขายเพียงแค่ครั้งเดียววะ? ทำไมแกไม่แสวงหาความสุขให้กับชีวิตแทนที่จะเป็นความเจ็บปวดเล่า
– ผมมักจะคิดถึงแต่เรื่องที่จะขาดทุนเท่าไหร่ มากกว่าจะได้กำไรเท่าไหร่อยู่เสมอ จงอย่าคิดแต่จะทำกำไร แต่จงคิดว่าทำอย่างไรจึงจะปกป้องเงินทุนที่มีอยู่ให้ได้เสียก่อน
– ผมพูดอยู่เสมอว่าปรัชญาการลงทุนของผม คือการแบกรับความเสี่ยงอย่างบางเบา ผมจะมองหาโอกาสที่มีอัตราส่วนระหว่างผลตอบแทนและความเสี่ยงเป็นอย่างสูงเท่านั้น คุณไม่ควรจะต้องเจ็บตัวจนเข้าเนื้อในการลงทุน นั่นหมายความว่ามันไม่มีความจำเป็นที่คุณจะต้องเดิมพันอย่างมากมาย มันไม่มีเหตุผลที่คุณจะต้องแบกรับความเสี่ยงจนมากเกินไปเลยสักครั้ง เพราะคุณควรจะสามารถมองหาโอกาศที่มีอัตราส่วนระหว่างผลตอบแทนและความเสี่ยงที่ต่างกันอย่างมากได้ ซึ่งนั่นจะทำให้คุณสามารถที่จะกระจายการลงทุนไปยังโอกาศเหล่านี้ โดยแบกรับความเจ็บปวดเพียงน้อยนิดพร้อมกับผลตอบแทนที่สูงที่สุดนั่นเอง
– คุณต้องรู้จักปรับสภาพ, วิวัฒนาการ, ต่อสู้ หรือไม่ก็ตายไปจากตลาดหุ้น
Larry Hite
– หากว่าคุณไม่จัดการกับความเสี่ยงอย่างจริงจัง มันจะจัดการคุณแทน
– พูดตามตรง ผมมองไม่เห็นตลาด ผมมองเห็นแต่ความเสี่ยง ผลตอบแทนและเงินของผม
– เราเล่นกับตลาดในมุมกลับ สิ่งแรกที่เราถามไม่ใช่ว่าเราจะสามารถทำกำไรได้เท่าไหร่ แต่เราจะเสียมากเท่าไหร่ต่างหาก เราเล่นเกมรับเสมอ
– ข้อดีที่สุดอย่างหนึ่งของตลาดหุ้นก็คือ … มันไม่สนใจว่าคุณเป็นใคร ตลาดไม่สนใจว่าคุณจะผิวสีอะไร ตลาดไม่สนใจว่าคุณจะเตี้ยหรือสูง มันไม่เคยสนใจอะไรสักอย่างเดียว และไม่เคยสนใจว่าคุณจะอยู่หรือไปอีกด้วย
– ลักษณะของการเดิมพันนั้นมีอยู่สี่ประเภท นั่นก็คือ การเดิมพันที่ดี, การเดิมพันที่แย่, การเดิมพันที่คุณชนะ และการเดิมพันที่คุณแพ้ อย่างไรก็ตาม การชนะและได้กำไรจากการเดิมพันที่แย่ของคุณคือสิ่งที่อันตรายที่สุด เพราะความสำเร็จจากการเดิมพันลักษณะนี้จะผลักดันให้คุณกล้าเล่นในเดิมพันลักษณะนี้มากยิ่งขึ้นในอนาคต แน่นอนว่าคุณอาจขาดทุนจากการเดิมพันที่ดีไปก็ได้ แต่หากว่าคุณยังคงเลือกที่จะเล่นในการเดิมพันที่ดีต่อไป เมื่อเวลาผ่านไปเรื่อยๆนั้น กฏของค่าเฉลี่ยจะคอยรับใช้เงินของคุณเอง
Marty Schwartz
– เมื่อไหร่ที่ผมเล่นชนะตลาด ผมจะพูดกับตัวเองว่า “ฝีมือตรูเอง แต่ถ้าผมแพ้ผมจะหนีออกมา เพราะผมต้องการที่จะปกป้องเงินของผมไว้ เพื่อที่จะเอาไว้ซื้อหุ้นในครั้งต่อไป
– คุณต้องเรียนรู้ที่จะตัดขาดทุน สิ่งที่สำคัญที่สุดในการที่จะทำกำไรได้นั้น คือการไม่ปล่อยให้การขาดทุนของคุณมันบานเบอะออกไป

Bruce Kovner
– ไมเคิล มาร์คัส (สุดยอดเซียนหุ้นคนหนึ่ง) ได้สอนให้ผมรู้จักกับสิ่งที่สำคัญที่สุดนั่นก็คือ : คุณต้องรู้จักยินดีที่จะทำผิดพลาดอยู่เป็นประจำ เพราะมันไม่ใช่สิ่งที่ผิด ไมเคิลสอนผมเกี่ยวกับการตัดสินใจให้ดีที่สุด และผิดพลาด, ตัดสินใจให้ดีที่สุดอีกครั้ง และผิดพลาด และตัดสินใจให้ดีที่สุดเป็นครั้งที่สาม และทำกำไรของคุณสักหนึ่งเด้ง!
Randy Mckay
– เมื่อไหร่ที่ผมเจ็บตัวจากตลาด ผมจะหนีออกมา มันไม่สำคัญหรอกว่ามันจะซื้อขายกันอยู่ที่เท่าไหร่ ยังไงเสียผมก็จะหนีออกมา เพราะผมเชื่อว่าเมื่อไหร่ที่คุณเจ็บตัวในตลาด การตัดสินใจของคุณจะย่ำแย่กว่าตอนที่คุณสบายดีเป็นอย่างมาก และหากว่าคุณยังคงติดหนึบอยู่กับตลาดในขณะที่มันวิ่งสวนทางกับคุณ ไม่ช้าไม่นานมันก็จะพาคุณออกจากตลาดไปเอง
Tom Basso
– ผมคิดว่าจิตวิทยาการลงทุนคือสิ่งที่สำคัญที่สุด ตามมาด้วยการควบคุมความเสี่ยง และสิ่งที่สำคัญน้อยที่สุดก็คือคำถามที่ว่า คุณจะซื้อหรือขายตอนไหนเท่าไหร่ดี
Victor Sperandeo
– กุญแจสำคัญของความสำเร็จในการเก็งกำไรคือ “วินัยการลงทุน” เพราะหากว่าความฉลาดของคุณคือกุญแจสำคัญจริงๆ มันก็คงจะมีคนจำนวนมากที่สามารถจะทำกำไรจากการเล่นหุ้นได้อีกเยอะ ผมเข้าใจว่ามันฟังดูน่าเบื่อ แต่สิ่งเดียวที่เป็นเหตุผลสำคัญที่สุดซึ่งทำให้หลายๆคนหมดตัวจากการเล่นหุ้นก็คือ พวกเขาไม่ยอมตัดขาดทุนอย่างรวดเร็ว
William O’Neil
– ปรัชญาของผมก็คือ หุ้นทุกตัวนั้นแย่ มันไม่ใช่หุ้นที่ดีจนกว่ามันจะทำกำไรให้กับคุณ และหากว่ามันดันร่วงลงไปแทน คุณก็ควรที่จะตัดขาดทุนอย่างรวดเร็วเสีย
Monroe Trout
– จงมั่นใจก่อนว่าคุณมีความได้เปรียบ และจงรู้ให้ดีก่อนว่าความได้เปรียบของคุณคืออะไร
Tony Saliba
– ผมรู้ถึงความเสี่ยงของผมอยู่เป็นประจำ และผมก็ไม่จำเป็นต้องวิตกกับมันอีกต่อไป
Anonymous
– คำว่า TIPS หรือหุ้นเด็ด เป็นการย่อคำจากคำว่า “Trading Is Position Sizing” หรือการเก็งกำไรคือการบริหารเงินทุนต่างหาก
ใครที่สนใจอยากอ่านเพิ่มเติมมากกว่านี้ ลองไปอ่านซีรี่ส์หนังสือหุ้นชื่อ The Market Wizard ของ Jack Schwager ดูนะครับ อาจจะได้ไอเดียอะไรดีๆเพิ่มเติมอีกมายมาย เป็นหนังสือขึ้นหิ้งของผมเช่นกัน :D


วันอาทิตย์ที่ 26 ตุลาคม พ.ศ. 2557

ดียังไง ได้ปันผลเป็นหุ้น


ดียังไง ได้ปันผลเป็นหุ้น


420shares-420x0
ส่วนของผู้ถือหุ้น หรือ Shareholders’ Equity เป็นองค์ประกอบทางการเงินที่สำคัญยิ่งของบริษัททุกแห่ง เนื่องจากเป็นจุดเริ่มต้นของการดำเนินธุรกิจทั้งหมด โดยการเป็นแหล่งทุนเริ่มแรกเพื่อนำไปผลิตสินค้าหรือบริการที่จะกลายเป็นยอดขายให้กับบริษัท เพื่อสร้างผลกำไรให้ส่วนของผู้ถือหุ้นเติบโตยิ่งๆ ขึ้นไปไม่รู้จบ
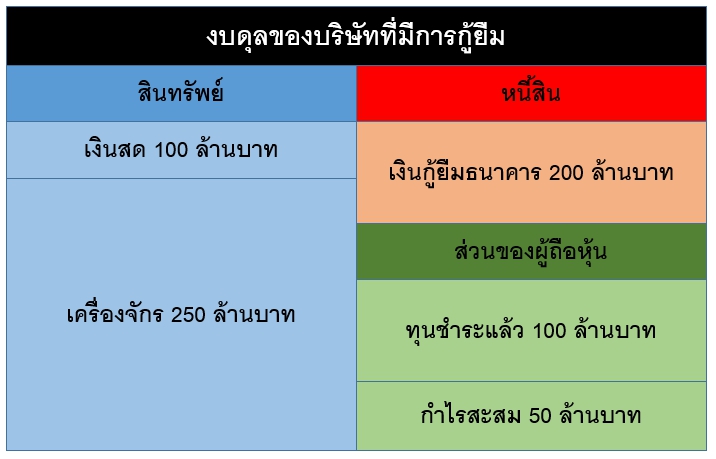
ตามหลักบัญชีขั้นพื้นฐาน โครงสร้างทางการเงินของบริษัทจะเป็นไปตามสมการที่ว่า สินทรัพย์ = หนี้สิน + ส่วนของผู้ถือหุ้น หรืออาจกล่าวได้ว่า สินทรัพย์ทั้งหมดของบริษัท ถ้าไม่ได้มาด้วยเงินของเจ้าของ (ผู้ถือหุ้น) เอง ก็เกิดจากการก่อหนี้สินเพื่อไปซื้อมา screenshot.354
โดยทั่วไป ส่วนของผู้ถือหุ้นของบริษัทที่ทำธุรกิจมาแล้วมีผลกำไรตามที่ต้องการ จะประกอบด้วย 2ส่วนหลักๆ คือ
1) ทุนชำระแล้ว (เงินทุนที่ผู้ถือหุ้นนำเข้ามาในบริษัทจริงๆ) และ
2) กำไรสะสม (ผลรวมของกำไรสุทธิที่ได้จากการดำเนินธุรกิจที่ผ่านมา)
screenshot.355
สำหรับการลงทุนในหุ้นซึ่งนักลงทุนส่วนใหญ่คุ้นเคยกันดี แท้จริงแล้ว ก็คือการซื้อมูลค่าของส่วนของผู้ถือหุ้นที่แบ่งออกเป็นส่วนย่อยๆ เท่าๆ กัน (หรือที่เรียกว่า หุ้น) เพื่อให้คนจำนวนมากสามารถร่วมกันเป็นเจ้าของบริษัทได้ตามสัดส่วนเงินที่เราร่วมลงทุนไป นั่นเอง
และเมื่อบริษัทสามารถดำเนินธุรกิจจนมีผลกำไร บริษัทมีทางเลือกในการจัดสรรผลกำไร  2 แนวทางคือ (1) เก็บไว้เป็นทุนหมุนเวียนภายในบริษัท ในรูปของกำไรสะสม หรือ (2) ส่งผลกำไรกลับไปยังผู้ถือหุ้น ในรูปของการจ่ายปันผล
ซึ่งทั่วไป เรามักพูดกันถึงวิธีการจัดการสินทรัพย์ให้มีประสิทธิภาพสูงสุด หรือการบริหารหนี้สินให้บริษัทสามารถปฏิบัติตามสัญญาที่มีต่อเจ้าหนี้ได้อย่างครบถ้วน แต่ในโอกาสนี้ จะขอนำเรื่องการจ่ายปันผล ที่กระทบต่อส่วนของผู้ถือหุ้น ซึ่งจะเกี่ยวข้องโดยตรงกับนักลงทุนอย่างเราๆ ท่านๆ มาเล่าให้ฟังครับ
1. ข้อกฎหมายและประเด็นภาษีเงินได้
1.1 คุณสมบัติของบริษัทที่จะจ่ายปันผลได้
พระราชบัญญัติบริษัทมหาชนจำกัด พ.ศ.2535 มาตรา 115 กำหนดไว้ว่า “การจ่ายเงินปันผลจากเงินประเภทอื่นนอกจากเงินกำไรจะกระทำมิได้ ในกรณีที่บริษัทยังมียอดขาดทุนสะสมอยู่ ห้ามมิให้จ่ายเงินปันผล”
ดังนั้น บริษัทจะจ่ายเงินปันผลได้ ส่วนทุนจะต้องมีกำไรสะสมเป็นบวกอยู่เท่านั้น หากบริษัทไหนมีผลขาดทุนสะสมค้างอยู่ ถึงแม้บางปีจะมีกำไรสุทธิ แล้วอยากจะจ่ายปันผล ก็ไม่สามารถทำได้ (แต่กรณีนี้ก็สามารถใช้กลยุทธ์ลดทุนเพื่อล้างขาดทุนสะสมก่อนแล้วค่อยจ่ายปันผลก็ได้)
1.2 ภาษีเงินได้หัก ณ ที่จ่าย และการเครดิตภาษี
บริษัทที่เป็นผู้จ่ายปันผล มีหน้าที่หักภาษีหัก ณ ที่จ่าย (“Withholding Tax) ในอัตราร้อยละ 10 ของมูลค่าปันผลที่จ่าย (ไม่ว่าจะจ่ายปันผลเป็นเงินสด หรือ เป็นหุ้น ซึ่งจะกล่าวโดยละเอียดต่อไป) เช่น บริษัท ABC จำกัด (มหาชน) ประกาศจ่ายเงินปันผลหุ้นละ 10 บาท หากเราถือหุ้น ABC อยู่จนมีสิทธิได้รับเงินปันผล จำนวน 100 หุ้น เราก็จะได้เงินสดสุทธิ 10 x 100 x 90% หรือ 900 บาท โดยบริษัทจะหักเงินไว้ 100 บาทเพื่อนำส่งกรมสรรพากรต่อไป
นอกจากนั้น ผู้ที่ได้รับเงินปันผล ยังสามารถพิจารณาขอคืนภาษี หรือที่เรียกว่า การเครดิตภาษี ได้ด้วย ซึ่งมีการคำนวณดังนี้ [อัตราภาษีเงินได้นิติบุคคลของบริษัทที่จ่ายปันผล] หารด้วย [1 – อัตราภาษีฯ] เช่น ABC ต้องเสียภาษีเงินได้นิติบุคคลในอัตราร้อยละ 20 ของกำไร อัตราการได้รับเครดิตภาษีของผู้ถือหุ้นจะเท่ากับ 20% / (100% – 20%) หรือ 1/4 แล้วนำไปคูณกับจำนวนปันผลที่ได้รับ (อ่านเพิ่มเติมเรื่องเครดิตภาษีได้ที่นี่  http://www.rd.go.th/publish/5937.0.html#mata47_2)
2. รูปแบบการจ่ายเงินปันผล
นอกจากการจ่ายปันผลเป็นเงินสด ซึ่งทำกันโดยทั่วไป บริษัทอาจเลือกตอบแทนผู้ถือหุ้นด้วยการจ่ายเป็นหุ้นปันผลแทนก็ได้ (หุ้นก็สามารถตีมูลค่าเป็นเงินได้เช่นกัน)
2.1 กรณีจ่ายปันผลเป็นเงินสดล้วน ๆ
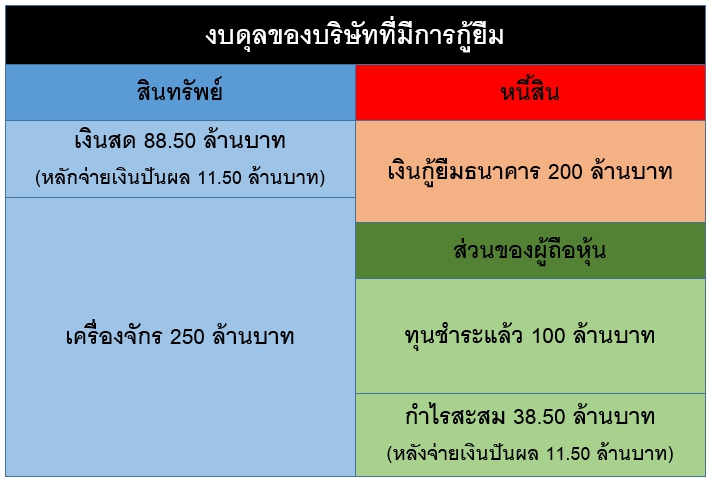
สมมติบริษัท ABC จ่ายปันผลเป็นเงินสด หุ้นละ 1.15 บาท และมีหุ้นทั้งหมด 10 ล้านบาท คิดเป็นเงินสดที่ต้องจ่ายทั้งสิ้น 11.50 ล้านบาท
• ก่อนจ่ายปันผล
screenshot.355
• หลังจ่ายปันผลเป็นเงินสด จำนวนรวมทั้งสิ้น 11.50 ล้านบาท
screenshot.356
ซึ่งเงินปันผล 11.50 ล้านบาทนั้น จะไปถึงผู้ถือหุ้นจริง ๆ เพียง 10.35 ล้านบาท ส่วนอีก 1.15 ล้านบาท จะถูกหักไว้เป็น Withholding Tax
จุดสังเกต #1: ส่วนของผู้ถือหุ้นตอนนี้จะเหลือ 138.50 ล้านบาท
2.2 กรณีจ่ายปันผลเป็นหุ้นและเงินสด
สมมติให้บริษัท ABC
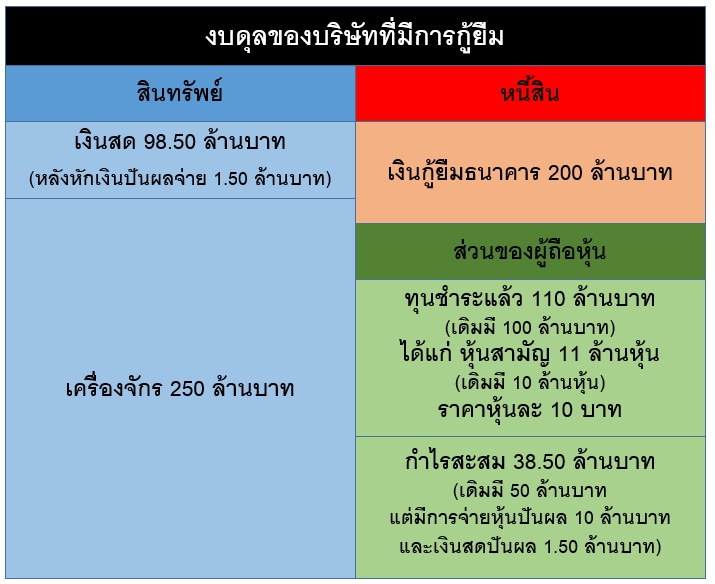
  • จ่ายหุ้นปันผล อัตรา 10 หุ้นเดิม ได้หุ้นใหม่เป็นหุ้นปันผล 1 หุ้น (10:1) ซึ่งเดิมมีหุ้นอยู่ 10 ล้านหุ้น เมื่อจ่ายหุ้นปันผลแล้วก็จะมีหุ้นเพิ่มขึ้นอีก 1 ล้านหุ้น (ราคาพาร์ 10 บาทเท่าเดิม) รวมเป็นหุ้นทั้งหมด (เดิม + ปันผล) 11 ล้านหุ้น โดยบริษัทจะลดกำไรสะสมลงไป 10 ล้านบาท และไปเพิ่มทุนจดทะเบียนขึ้นมาอีก 10 ล้านบาท
  • จ่ายเงินสดปันผล 0.15 บาท/หุ้นเดิม มีมูลค่าเท่ากับ 0.15 x 10 ล้านหุ้น หรือ 1.50 ล้านบาท
รวมมูลค่าของการจ่ายปันผลทั้งสิ้น 10 (หุ้นปันผล 1 ล้านหุ้น ราคาพาร์หุ้นละ 10 บาท) + 1.50 (เงินสดปันผล) = 11.50 ล้านบาท (ตั้งใจให้เท่ากับกรณีจ่ายปันผลเป็นเงินสดล้วนๆ เพื่อให้เทียบกับได้ชัดเจน) ทำให้มี Withholding Tax เกิดขึ้น 11.50 x 10% หรือ 1.15 ล้านบาท
• ก่อนจ่ายเงินปันผล
screenshot.357
• หลังจ่ายเงินปันผลเป็นหุ้นและเงินสดผสมกัน
screenshot.358
จุดสังเกต #2: ส่วนของผู้ถือหุ้นตอนนี้จะเหลือ 148.50 ล้านบาท มากกว่าวิธีแรก 10 ล้านบาท
ถึงจุดนี้ อาจจะสงสัยว่า บริษัทจะจ่ายแต่หุ้นปันผลล้วน ๆ ไม่จ่ายเป็นเงินสดได้หรือไม่ คำตอบคือ ไม่ได้ เพราะหากไม่มีการจ่ายเงินสดออกมาด้วย บริษัทก็ไม่รู้จะนำเงินของบริษัทเองส่วนไหนไปจ่ายเป็น Withholding Tax ให้ราชการ (จึงต้องหักเอาจากเงินได้ของผู้ถือหุ้นเอง) กล่าวอีกอย่าง การที่บริษัทจำเป็นต้องจ่ายปันผลเป็นเงินสดควบคู่กันไปด้วย ก็เพื่อรองรับการหัก Withholding Tax นั่นเอง จึงเป็นข้อสังเกตได้ว่า เมื่อบริษัทจะจ่ายปันผลเป็นหุ้น ก็จะต้องจ่ายปันผลเป็นเงินสดตามมาด้วยอีกเล็กน้อย เสมอ
ตัวอย่างจริง:
  • บริษัทเอเชี่ยนพร็อพเพอร์ตี้ ดีเวลลอปเม้นท์ จำกัด (มหาชน) (AP) จ่ายปันผลเป็นหุ้นในอัตรา 5:1 และเป็เิงินสด  0.18 บาทต่อหุ้น http://www.set.or.th/dat/news/201103/11011391.pdf
  • บริษัท โฮม โปรดักส์ เซ็นเตอร์ จำกัด (มหาชน) (HMPRO) จ่ายปันผลเป็นหุ้นในอัตรา 6:1 (หุ้น HMPRO มีราคาพาร์ 1 บาท การจ่ายหุ้นปันผล 6:1 จึงเท่ากับจ่าย 0.16667 บาทต่อหุ้น) และเป็นเงินสด 0.0193 บาทต่อหุ้น http://www.set.or.th/dat/news/201102/11004826.pdf

3. เปรียบเทียบการจ่ายปันผลวิธีต่างๆ


ประเด็นจ่ายปันผลเป็นเงินสดอย่างเดียวจ่ายปันผลเป็นหุ้นและเงินสด
(ใช้ตัวอย่างจากข้อ 2.2)
 
1. มูลค่ารวมของสิ่งผลตอบแทน
ที่ผู้ถือหุ้นได้รับ
ไม่ต่างกันไม่ต่างกัน
2. Withholding Tax
ที่นำส่งกรมสรรพากร
ไม่ต่างกันไม่ต่างกัน
3. มูลค่าส่วนของผู้ถือหุ้นทั้งหมด
หลังจ่ายปันผล
ลดลงมากกว่า
เนื่องจากจ่ายเป็นเงินสดทั้งหมด
ลดลงน้อยกว่า เพราะจ่ายเป็นเงินสดเพียงเพื่อรองรับ Withholding Tax เท่านั้น
4. มูลค่าทางบัญชีต่อหุ้น
หลังจ่ายปันผล
จะลดลงเท่ากับจำนวนเงินปันผลจ่ายต่อหุ้นจะลดลงตามสัดส่วนการได้หุ้นปันผล เช่น เดิม บริษัทมีส่วนของผู้ถือหุ้น 150 ล้านบาท มีจำนวนหุ้นทั้งสิ้น 10 ล้านหุ้น มูลค่าต่อหุ้นจึงเท่ากับ 15 บาทใหม่ ส่วนผู้ของถือหุ้น 148.50 ล้านบาท (หักเงินปันผลที่เป็นเงินสด) และมีจำนวนหุ้นเพิ่มเป็น 11 ล้านหุ้น มูลค่าต่อหุ้นจึงลดลงเหลือ 13.50 บาท (ลดลง 10%) ทั้งนี้ ผู้ถือหุ้นแต่ละรายจะไม่ขาดทุน เพราะจะได้จำนวนหุ้นเพิ่มมาอีก 10% (อัตรา 10:1)
5. ราคาหุ้นในตลาด
หลังบริษัทแจ้งข่าวการจ่ายปันผล
มักจะเพิ่มสูงขึ้นมักเพิ่มสูงขึ้นกว่าการจ่ายปันผลเป็นเงินสดล้วน ๆ เนื่องจากมูลค่ากิจการจะไม่ลดลงมากเท่ากรณีจ่ายเป็นเงินสดล้วน ๆ ในขณะที่ผู้ถือหุ้นจะได้สิ่งตอบแทนที่มีมูลค่าไม่ต่างกัน
6. ราคาหุ้นในตลาด ณ วันขึ้นเครื่องหมาย X.Dมักจะลดลงเท่ากับเงินปันผลจ่ายต่อหุ้นมักจะลดลงตามสัดส่วนการได้หุ้นปันผล +  เงินปันผลส่วนที่จ่ายเป็นเงินสด
ซึ่งเท่าที่ดูจากตารางข้างต้น การที่บริษัทเลือกจ่ายปันผลเป็นหุ้น (+ เงินสดเล็กน้อย) เหมือนจะเป็นทางเลือกที่ Win-Win ทั้งกับฝ่ายบริษัทและฝ่ายผู้ถือหุ้น เพราะฝ่ายบริษัทไม่ต้องจ่ายเงินสดออกไปนอกกิจการมากนัก แค่โอนตัวเลขรายการในส่วนของผู้ถือหุ้นไปมา ซึ่งเป็นผลดีต่อมูลค่ากิจการ ส่วนฝ่ายผู้ถือหุ้นก็ได้มูลค่าสิ่งตอบแทนเท่ากัน เมื่อเทียบกับการได้รับเงินปันผลเป็นเงินสดล้วน ๆ
ดังนั้น หากเราถือหุ้น แล้วไม่ได้ปันผลเป็นเงิน แต่ได้เป็นหุ้น จงดีใจ 
CR:http://thailandinvestmentforum.com/2014/10/26/dividendpayment/

“Rule of 72” กฎของเลข 72 ประยุกต์ยังไง ในการลงทุน ?


Albert Einstein ผู้ค้นพบกฎของเลข 72 ได้อ้างหลักการจากการคิดอัตราดอกเบี้ยทบต้น และได้กล่าวไว้ว่า “นี่คือการค้นพบระบบคณิตศาสตร์ที่ยอดเยี่ยมที่สุด…” Albert Einstein is quoted as saying: “It is the greatest mathematical discovery of all time” ดังนั้นTerraBKK Research จึงนำเสนอความน่าสนใจ “กฎของเลข 72″ นี้ ว่าสามารถประยุกต์ในการลงทุนได้ยังไง ? TerraBKK Research อธิบายว่า กฎของ 72 คือ สูตรการคำนวณเบื้องต้นอย่างง่าย “เป็นการคาดการณ์โดยประมาณว่า จะใช้ “ระยะเวลา” หรือ “อัตราดอกเบี้ย” เท่าไหร่ จึงจะทำให้ เงินลงทุนก้อนแรก นั้นโตเป็น 2 เท่าได้” สามารถคำนวณได้ตามสูตร ดังนี้


สำหรับการประยุกต์ใช้ในการลงทุน TerraBKK Research ให้ข้อสังเกตว่า ยิ่งอัตราผลตอบแทน (%ต่อปี)มากขึ้น ยิ่งใช้เวลาสั้นลง ซึ่งการเพิ่มอัตราผลตอบแทน จะสามารถประหยัดเวลาได้อย่างมากในช่วงอัตราผลตอบแทนน้อย และจะประหยัดเวลาลดลงในระดับอัตราผลตอบแทนที่สูงขึ้น ตารางดังนี้


เห็นได้ว่า การลงทุนที่อัตราผลตอบแทน 1% และ 2% สามารถประหยัดเวลาที่เงินลงทุนเพิ่มค่าเป็น 2 เท่า ได้สูงสุดถึง 36 ปี และการประหยัดเวลาที่มีหน่วยเป็น “จำนวนปี”นั้นจะลดลงไปเรื่อย จนถึงอัตราผลตอบแทนที่ 10% การประหยัดเวลาจะมีหน่วยเป็น”จำนวนเดือน” และลดลงไปเรื่อยเช่นกัน ดังนั้น TerraBKK Research แนะนำว่า อย่ามองข้าม การลงทุนที่อาจมีอัตราผลตอบแทนไม่สูงไม่น่าจูงใจ เพราะอย่างน้อย ก็สามารถย่นระยะการเพิ่มมูลค่าเงินลงทุนเป็น 2 เท่าได้ไม่น้อย เพื่อใช้เป็นจุดเริ่มต้นการลงทุน ระหว่างนั้นก็ทำการศึกษาข้อมูลเพิ่ม พัฒนาตัวเอง และสะสมประสบการณ์ เพื่อก้าวต่อไปในการลงทุนที่ได้ผลตอบแทนสูงขึ้นนั้นเอง ตัวอย่างการลงทุน “กฎของ 72” สามารถประยุกต์ใช้ได้ ดังนี้

นอกจากการลงทุนแล้ว กฎของ 72 ยังสามารถนำไป ประยุกต์ใช้ในเรื่องรอบตัว ได้ด้วย ดังนี้


ท้ายนี้ TerraBKK Research ฝากไว้ว่า “Rule of 72″ หรือ “กฎของเลข 72″ เป็น สูตรการคำนวณอย่างง่ายโดยค่าประมาณ เพื่อใช้คิดว่า “อัตราผลตอบแทน” หรือ “ระยะเวลา” เบื้องต้น ดังนั้น ก่อนจะตัดสินใจเลือกการลงทุนใด ควรศึกษาถึงรายละเอียด, ส่วนประกอบ หรือปัจจัยอื่นที่เกี่ยวข้องอย่างรอบคอบทุกครั้ง

อ่านเนื้อหาต้นฉบับได้ที่ : TerraBKK.com - http://terrabkk.com/?p=30204