แสดงบทความที่มีป้ายกำกับ หุ้นปันผล แสดงบทความทั้งหมด

วันอาทิตย์ที่ 26 ตุลาคม พ.ศ. 2557

ดียังไง ได้ปันผลเป็นหุ้น

ดียังไง ได้ปันผลเป็นหุ้น


420shares-420x0
ส่วนของผู้ถือหุ้น หรือ Shareholders’ Equity เป็นองค์ประกอบทางการเงินที่สำคัญยิ่งของบริษัททุกแห่ง เนื่องจากเป็นจุดเริ่มต้นของการดำเนินธุรกิจทั้งหมด โดยการเป็นแหล่งทุนเริ่มแรกเพื่อนำไปผลิตสินค้าหรือบริการที่จะกลายเป็นยอดขายให้กับบริษัท เพื่อสร้างผลกำไรให้ส่วนของผู้ถือหุ้นเติบโตยิ่งๆ ขึ้นไปไม่รู้จบ
ตามหลักบัญชีขั้นพื้นฐาน โครงสร้างทางการเงินของบริษัทจะเป็นไปตามสมการที่ว่า สินทรัพย์ = หนี้สิน + ส่วนของผู้ถือหุ้น หรืออาจกล่าวได้ว่า สินทรัพย์ทั้งหมดของบริษัท ถ้าไม่ได้มาด้วยเงินของเจ้าของ (ผู้ถือหุ้น) เอง ก็เกิดจากการก่อหนี้สินเพื่อไปซื้อมา screenshot.354
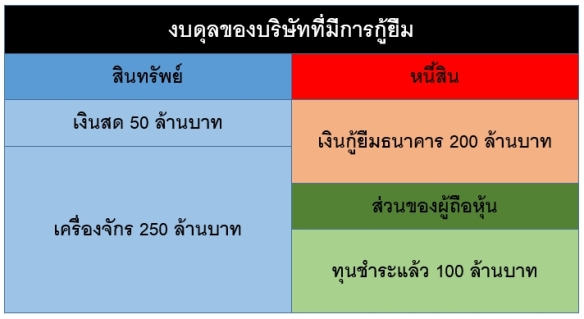
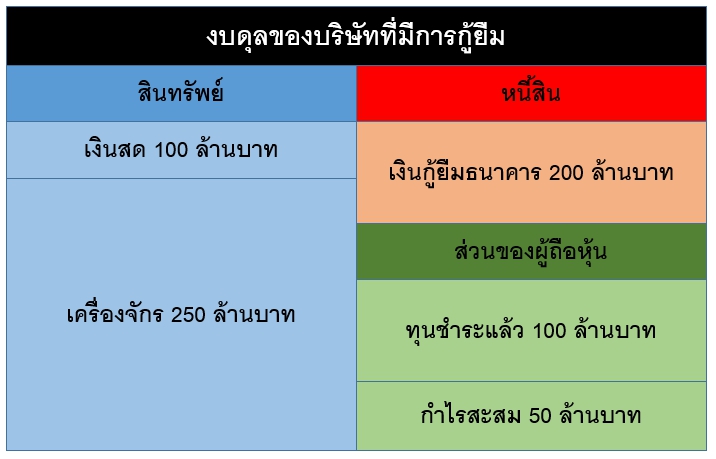
โดยทั่วไป ส่วนของผู้ถือหุ้นของบริษัทที่ทำธุรกิจมาแล้วมีผลกำไรตามที่ต้องการ จะประกอบด้วย 2ส่วนหลักๆ คือ
1) ทุนชำระแล้ว (เงินทุนที่ผู้ถือหุ้นนำเข้ามาในบริษัทจริงๆ) และ
2) กำไรสะสม (ผลรวมของกำไรสุทธิที่ได้จากการดำเนินธุรกิจที่ผ่านมา)
screenshot.355
สำหรับการลงทุนในหุ้นซึ่งนักลงทุนส่วนใหญ่คุ้นเคยกันดี แท้จริงแล้ว ก็คือการซื้อมูลค่าของส่วนของผู้ถือหุ้นที่แบ่งออกเป็นส่วนย่อยๆ เท่าๆ กัน (หรือที่เรียกว่า หุ้น) เพื่อให้คนจำนวนมากสามารถร่วมกันเป็นเจ้าของบริษัทได้ตามสัดส่วนเงินที่เราร่วมลงทุนไป นั่นเอง
และเมื่อบริษัทสามารถดำเนินธุรกิจจนมีผลกำไร บริษัทมีทางเลือกในการจัดสรรผลกำไร  2 แนวทางคือ (1) เก็บไว้เป็นทุนหมุนเวียนภายในบริษัท ในรูปของกำไรสะสม หรือ (2) ส่งผลกำไรกลับไปยังผู้ถือหุ้น ในรูปของการจ่ายปันผล
ซึ่งทั่วไป เรามักพูดกันถึงวิธีการจัดการสินทรัพย์ให้มีประสิทธิภาพสูงสุด หรือการบริหารหนี้สินให้บริษัทสามารถปฏิบัติตามสัญญาที่มีต่อเจ้าหนี้ได้อย่างครบถ้วน แต่ในโอกาสนี้ จะขอนำเรื่องการจ่ายปันผล ที่กระทบต่อส่วนของผู้ถือหุ้น ซึ่งจะเกี่ยวข้องโดยตรงกับนักลงทุนอย่างเราๆ ท่านๆ มาเล่าให้ฟังครับ
1. ข้อกฎหมายและประเด็นภาษีเงินได้
1.1 คุณสมบัติของบริษัทที่จะจ่ายปันผลได้
พระราชบัญญัติบริษัทมหาชนจำกัด พ.ศ.2535 มาตรา 115 กำหนดไว้ว่า “การจ่ายเงินปันผลจากเงินประเภทอื่นนอกจากเงินกำไรจะกระทำมิได้ ในกรณีที่บริษัทยังมียอดขาดทุนสะสมอยู่ ห้ามมิให้จ่ายเงินปันผล”
ดังนั้น บริษัทจะจ่ายเงินปันผลได้ ส่วนทุนจะต้องมีกำไรสะสมเป็นบวกอยู่เท่านั้น หากบริษัทไหนมีผลขาดทุนสะสมค้างอยู่ ถึงแม้บางปีจะมีกำไรสุทธิ แล้วอยากจะจ่ายปันผล ก็ไม่สามารถทำได้ (แต่กรณีนี้ก็สามารถใช้กลยุทธ์ลดทุนเพื่อล้างขาดทุนสะสมก่อนแล้วค่อยจ่ายปันผลก็ได้)
1.2 ภาษีเงินได้หัก ณ ที่จ่าย และการเครดิตภาษี
บริษัทที่เป็นผู้จ่ายปันผล มีหน้าที่หักภาษีหัก ณ ที่จ่าย (“Withholding Tax) ในอัตราร้อยละ 10 ของมูลค่าปันผลที่จ่าย (ไม่ว่าจะจ่ายปันผลเป็นเงินสด หรือ เป็นหุ้น ซึ่งจะกล่าวโดยละเอียดต่อไป) เช่น บริษัท ABC จำกัด (มหาชน) ประกาศจ่ายเงินปันผลหุ้นละ 10 บาท หากเราถือหุ้น ABC อยู่จนมีสิทธิได้รับเงินปันผล จำนวน 100 หุ้น เราก็จะได้เงินสดสุทธิ 10 x 100 x 90% หรือ 900 บาท โดยบริษัทจะหักเงินไว้ 100 บาทเพื่อนำส่งกรมสรรพากรต่อไป
นอกจากนั้น ผู้ที่ได้รับเงินปันผล ยังสามารถพิจารณาขอคืนภาษี หรือที่เรียกว่า การเครดิตภาษี ได้ด้วย ซึ่งมีการคำนวณดังนี้ [อัตราภาษีเงินได้นิติบุคคลของบริษัทที่จ่ายปันผล] หารด้วย [1 – อัตราภาษีฯ] เช่น ABC ต้องเสียภาษีเงินได้นิติบุคคลในอัตราร้อยละ 20 ของกำไร อัตราการได้รับเครดิตภาษีของผู้ถือหุ้นจะเท่ากับ 20% / (100% – 20%) หรือ 1/4 แล้วนำไปคูณกับจำนวนปันผลที่ได้รับ (อ่านเพิ่มเติมเรื่องเครดิตภาษีได้ที่นี่  http://www.rd.go.th/publish/5937.0.html#mata47_2)
2. รูปแบบการจ่ายเงินปันผล
นอกจากการจ่ายปันผลเป็นเงินสด ซึ่งทำกันโดยทั่วไป บริษัทอาจเลือกตอบแทนผู้ถือหุ้นด้วยการจ่ายเป็นหุ้นปันผลแทนก็ได้ (หุ้นก็สามารถตีมูลค่าเป็นเงินได้เช่นกัน)
2.1 กรณีจ่ายปันผลเป็นเงินสดล้วน ๆ
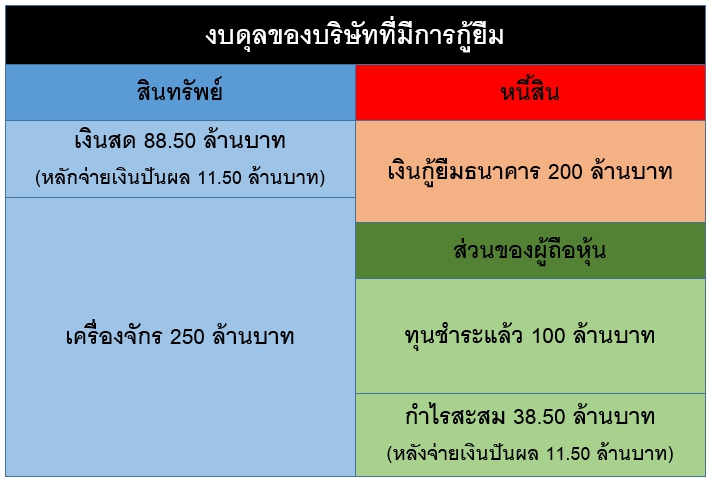
สมมติบริษัท ABC จ่ายปันผลเป็นเงินสด หุ้นละ 1.15 บาท และมีหุ้นทั้งหมด 10 ล้านบาท คิดเป็นเงินสดที่ต้องจ่ายทั้งสิ้น 11.50 ล้านบาท
• ก่อนจ่ายปันผล
screenshot.355
• หลังจ่ายปันผลเป็นเงินสด จำนวนรวมทั้งสิ้น 11.50 ล้านบาท
screenshot.356
ซึ่งเงินปันผล 11.50 ล้านบาทนั้น จะไปถึงผู้ถือหุ้นจริง ๆ เพียง 10.35 ล้านบาท ส่วนอีก 1.15 ล้านบาท จะถูกหักไว้เป็น Withholding Tax
จุดสังเกต #1: ส่วนของผู้ถือหุ้นตอนนี้จะเหลือ 138.50 ล้านบาท
2.2 กรณีจ่ายปันผลเป็นหุ้นและเงินสด
สมมติให้บริษัท ABC
  • จ่ายหุ้นปันผล อัตรา 10 หุ้นเดิม ได้หุ้นใหม่เป็นหุ้นปันผล 1 หุ้น (10:1) ซึ่งเดิมมีหุ้นอยู่ 10 ล้านหุ้น เมื่อจ่ายหุ้นปันผลแล้วก็จะมีหุ้นเพิ่มขึ้นอีก 1 ล้านหุ้น (ราคาพาร์ 10 บาทเท่าเดิม) รวมเป็นหุ้นทั้งหมด (เดิม + ปันผล) 11 ล้านหุ้น โดยบริษัทจะลดกำไรสะสมลงไป 10 ล้านบาท และไปเพิ่มทุนจดทะเบียนขึ้นมาอีก 10 ล้านบาท
  • จ่ายเงินสดปันผล 0.15 บาท/หุ้นเดิม มีมูลค่าเท่ากับ 0.15 x 10 ล้านหุ้น หรือ 1.50 ล้านบาท
รวมมูลค่าของการจ่ายปันผลทั้งสิ้น 10 (หุ้นปันผล 1 ล้านหุ้น ราคาพาร์หุ้นละ 10 บาท) + 1.50 (เงินสดปันผล) = 11.50 ล้านบาท (ตั้งใจให้เท่ากับกรณีจ่ายปันผลเป็นเงินสดล้วนๆ เพื่อให้เทียบกับได้ชัดเจน) ทำให้มี Withholding Tax เกิดขึ้น 11.50 x 10% หรือ 1.15 ล้านบาท
• ก่อนจ่ายเงินปันผล
screenshot.357
• หลังจ่ายเงินปันผลเป็นหุ้นและเงินสดผสมกัน
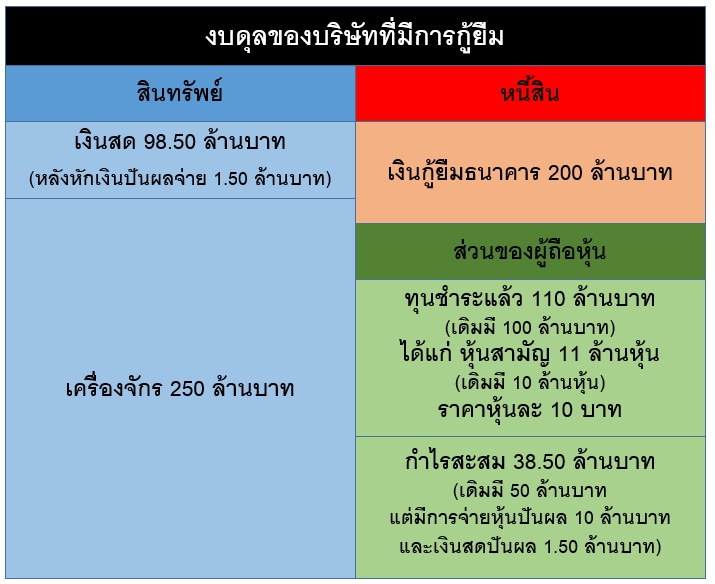
screenshot.358
จุดสังเกต #2: ส่วนของผู้ถือหุ้นตอนนี้จะเหลือ 148.50 ล้านบาท มากกว่าวิธีแรก 10 ล้านบาท
ถึงจุดนี้ อาจจะสงสัยว่า บริษัทจะจ่ายแต่หุ้นปันผลล้วน ๆ ไม่จ่ายเป็นเงินสดได้หรือไม่ คำตอบคือ ไม่ได้ เพราะหากไม่มีการจ่ายเงินสดออกมาด้วย บริษัทก็ไม่รู้จะนำเงินของบริษัทเองส่วนไหนไปจ่ายเป็น Withholding Tax ให้ราชการ (จึงต้องหักเอาจากเงินได้ของผู้ถือหุ้นเอง) กล่าวอีกอย่าง การที่บริษัทจำเป็นต้องจ่ายปันผลเป็นเงินสดควบคู่กันไปด้วย ก็เพื่อรองรับการหัก Withholding Tax นั่นเอง จึงเป็นข้อสังเกตได้ว่า เมื่อบริษัทจะจ่ายปันผลเป็นหุ้น ก็จะต้องจ่ายปันผลเป็นเงินสดตามมาด้วยอีกเล็กน้อย เสมอ
ตัวอย่างจริง:
  • บริษัทเอเชี่ยนพร็อพเพอร์ตี้ ดีเวลลอปเม้นท์ จำกัด (มหาชน) (AP) จ่ายปันผลเป็นหุ้นในอัตรา 5:1 และเป็เิงินสด  0.18 บาทต่อหุ้น http://www.set.or.th/dat/news/201103/11011391.pdf
  • บริษัท โฮม โปรดักส์ เซ็นเตอร์ จำกัด (มหาชน) (HMPRO) จ่ายปันผลเป็นหุ้นในอัตรา 6:1 (หุ้น HMPRO มีราคาพาร์ 1 บาท การจ่ายหุ้นปันผล 6:1 จึงเท่ากับจ่าย 0.16667 บาทต่อหุ้น) และเป็นเงินสด 0.0193 บาทต่อหุ้น http://www.set.or.th/dat/news/201102/11004826.pdf

3. เปรียบเทียบการจ่ายปันผลวิธีต่างๆ


ประเด็นจ่ายปันผลเป็นเงินสดอย่างเดียวจ่ายปันผลเป็นหุ้นและเงินสด
(ใช้ตัวอย่างจากข้อ 2.2)
 
1. มูลค่ารวมของสิ่งผลตอบแทน
ที่ผู้ถือหุ้นได้รับ
ไม่ต่างกันไม่ต่างกัน
2. Withholding Tax
ที่นำส่งกรมสรรพากร
ไม่ต่างกันไม่ต่างกัน
3. มูลค่าส่วนของผู้ถือหุ้นทั้งหมด
หลังจ่ายปันผล
ลดลงมากกว่า
เนื่องจากจ่ายเป็นเงินสดทั้งหมด
ลดลงน้อยกว่า เพราะจ่ายเป็นเงินสดเพียงเพื่อรองรับ Withholding Tax เท่านั้น
4. มูลค่าทางบัญชีต่อหุ้น
หลังจ่ายปันผล
จะลดลงเท่ากับจำนวนเงินปันผลจ่ายต่อหุ้นจะลดลงตามสัดส่วนการได้หุ้นปันผล เช่น เดิม บริษัทมีส่วนของผู้ถือหุ้น 150 ล้านบาท มีจำนวนหุ้นทั้งสิ้น 10 ล้านหุ้น มูลค่าต่อหุ้นจึงเท่ากับ 15 บาทใหม่ ส่วนผู้ของถือหุ้น 148.50 ล้านบาท (หักเงินปันผลที่เป็นเงินสด) และมีจำนวนหุ้นเพิ่มเป็น 11 ล้านหุ้น มูลค่าต่อหุ้นจึงลดลงเหลือ 13.50 บาท (ลดลง 10%) ทั้งนี้ ผู้ถือหุ้นแต่ละรายจะไม่ขาดทุน เพราะจะได้จำนวนหุ้นเพิ่มมาอีก 10% (อัตรา 10:1)
5. ราคาหุ้นในตลาด
หลังบริษัทแจ้งข่าวการจ่ายปันผล
มักจะเพิ่มสูงขึ้นมักเพิ่มสูงขึ้นกว่าการจ่ายปันผลเป็นเงินสดล้วน ๆ เนื่องจากมูลค่ากิจการจะไม่ลดลงมากเท่ากรณีจ่ายเป็นเงินสดล้วน ๆ ในขณะที่ผู้ถือหุ้นจะได้สิ่งตอบแทนที่มีมูลค่าไม่ต่างกัน
6. ราคาหุ้นในตลาด ณ วันขึ้นเครื่องหมาย X.Dมักจะลดลงเท่ากับเงินปันผลจ่ายต่อหุ้นมักจะลดลงตามสัดส่วนการได้หุ้นปันผล +  เงินปันผลส่วนที่จ่ายเป็นเงินสด
ซึ่งเท่าที่ดูจากตารางข้างต้น การที่บริษัทเลือกจ่ายปันผลเป็นหุ้น (+ เงินสดเล็กน้อย) เหมือนจะเป็นทางเลือกที่ Win-Win ทั้งกับฝ่ายบริษัทและฝ่ายผู้ถือหุ้น เพราะฝ่ายบริษัทไม่ต้องจ่ายเงินสดออกไปนอกกิจการมากนัก แค่โอนตัวเลขรายการในส่วนของผู้ถือหุ้นไปมา ซึ่งเป็นผลดีต่อมูลค่ากิจการ ส่วนฝ่ายผู้ถือหุ้นก็ได้มูลค่าสิ่งตอบแทนเท่ากัน เมื่อเทียบกับการได้รับเงินปันผลเป็นเงินสดล้วน ๆ
ดังนั้น หากเราถือหุ้น แล้วไม่ได้ปันผลเป็นเงิน แต่ได้เป็นหุ้น จงดีใจ 
CR:http://thailandinvestmentforum.com/2014/10/26/dividendpayment/

วันพฤหัสบดีที่ 17 ตุลาคม พ.ศ. 2556

รู้ทันเงินปันผล


โดย Club VI

“ปันผล” (Dividend) คือ ส่วนหนึ่งของกำไรที่บริษัทแบ่งออกมาจ่ายเป็นผลตอบแทนให้เจ้าของบริษัท ซึ่งก็คือผู้ถือหุ้นทั้งหลาย
หุ้นในตลาดหลักทรัพย์ บางตัวเป็นหุ้นที่จ่ายปันผลมาก หรือที่คนมักเรียกกันว่า “หุ้นปันผล” (Dividend Stock) ขณะที่บางตัวเป็นหุ้นโตไว ที่คนมักเรียกว่า “หุ้นเติบโต” (Growth Stock) ซึ่งมักจ่ายปันผลน้อยกว่า เมื่อเทียบกับราคาหุ้น
โดยธรรมชาติแล้ว หุ้นปันผล (Dividend Stock) คือ หุ้นที่มีอัตราผลตอบแทนเงินปันผล (Dividend Yield) สูง เช่น 6-8% เมื่อเทียบกับราคาหุ้น ในขณะที่หุ้นเติบโต (Growth Stock) มักจะให้ Dividend Yield ค่อนข้างต่ำ เช่น 1-2% เทียบกับราคาตลาดของหุ้นตัวนั้น
ทั้งนี้ อาจเป็นเพราะบริษัทต้องใช้เงินในการขยายกิจการ (ที่อยู่ในช่วงขาขึ้น) ค่อนข้างมาก จึงไม่สามารถจ่ายปันผลเป็นกอบเป็นกำได้ หรืออาจเป็นเพราะราคาของหุ้นเติบโตมักพุ่งสูงขึ้นอย่างรวดเร็ว แม้บริษัทจ่ายปันผลในอัตราที่ไม่น้อย แต่เมื่อเทียบกับราคาหุ้นที่วิ่งไปไวกว่า ก็ทำให้ Dividend Yield ต่ำลงอย่างช่วยไม่ได้
นักลงทุนควรดูนโยบายการจ่ายปันผลของบริษัทจดทะเบียนต่างๆ ว่าระบุไว้ว่าอย่างไร ตัวเลขนี้เรียกว่า Payout Ratio หรือ “อัตราส่วนการจ่ายปันผล” ซึ่งจะระบุอัตราส่วนของเงินปันผลเมื่อเทียบกับกำไรสุทธิเป็นเปอร์เซ็นต์
เช่น บริษัทผลิตและจำหน่ายสินค้าอุปโภคบริโภคชื่อดัง มีนโยบายในการจ่ายปันผลไม่ต่ำกว่า 50% ของกำไรสุทธิ นั่นหมายความว่า ถ้าทั้งปีได้กำไร 100 บาท ก็จะกันกำไรไม่ต่ำกว่า 50 บาท ออกมาจ่ายเป็นปันผลให้ผู้ถือหุ้น
อย่างไรก็ตาม ในทางปฏิบัติแล้ว หลายๆ บริษัทมักจ่ายปันผลสูงกว่านโยบายเสียอีก เช่น นโยบายบอกว่าจะจ่ายไม่ต่ำกว่า 60% ของกำไรสุทธิ แต่เอาเข้าจริงกลับจ่ายถึง 80-90% สมมุติได้กำไร 100 ล้านบาท ก็แบ่งออกมาจ่ายปันผลถึง 80-90 ล้านบาท บางบริษัทถึงขนาดจ่ายออกมาทั้ง 100% ของกำไร หรือเกินกว่านั้นก็ยังมี
นอกจากรูปแบบของเงินสดแล้ว บริษัทยังสามารถจ่ายปันผลออกมาเป็น “หุ้น” ได้ด้วย โดยกำหนดเป็นอัตราส่วน เช่น บริษัทขายอุปกรณ์เครื่องใช้ในบ้านแห่งหนึ่ง จ่ายปันผลเป็นหุ้น ในอัตรา 7 ต่อ 1 (7 หุ้นเดิมต่อ 1 หุ้นใหม่) ดังนั้น ถ้าเรามีหุ้นเดิมอยู่ 700 หุ้น ก็จะได้หุ้นปันผลเป็นจำนวน 100 หุ้น รวมแล้ว หลังปันผล เราจะมีหุ้นของบริษัทนี้เพิ่มเป็น 800 หุ้น
สิ่งที่จะตามมาของการจ่ายปันผลเป็นหุ้นก็คือ Dilution Effect ซึ่งหมายถึงการที่หุ้นแต่ละหุ้นมีมูลค่าลดลง เนื่องจากกำไรของ “ทั้งบริษัท” ยังเท่าเดิม แต่ “ปริมาณหุ้นในตลาด” มีมากขึ้น จึงส่งผลให้ “กำไรต่อหุ้น” (Earnings per Share หรือ EPS) ลดต่ำลง เนื่องจากมี  “ตัวหาร” มากขึ้น
เช่น สมมุติทั้งบริษัทมีกำไร 1,400 ล้านบาท เดิมมีหุ้นอยู่ในตลาด 700 ล้านหุ้น EPS จึงเท่ากับ 2 บาท ต่อมา เมื่อปริมาณจ่ายปันผลเป็นหุ้นในอัตรา 7: 1 หุ้นในตลาดจึงเพิ่มขึ้นเป็น 800 ล้านหุ้น ทำให้ EPS ลดลงเหลือ 1400 / 800 = 1.75 บาท ดังนั้น ตามตรรกะแล้ว ราคาหุ้นในตลาดก็ควรจะปรับลดลงตามสัดส่วนเช่นกัน
เพราะฉะนั้น ผลของการจ่ายปันผลเป็น “เงินสด” กับการจ่ายเป็น “หุ้น” จึงไม่เหมือนกัน เพราะการได้ปันผลเป็นเงินสด เราได้เงินจริงๆ โดยไม่เสียอะไรไป แต่การจ่ายปันผลเป็นหุ้นจะเป็นการ “ลดทอนมูลค่า” ของหุ้นในมือเราไปพร้อมๆ กัน (แม้เราจะมีสัดส่วนความเป็นเจ้าของอยู่เท่าเดิม เนื่องจากผู้ถือหุ้นทุกคนได้รับแจกหุ้นเท่าๆ กัน)
โดยมากแล้ว จุดประสงค์ของบริษัทในการจ่ายปันผลเป็นหุ้นคือ ต้องการเก็บเงินสดเอาไว้เพื่อใช้ขยายกิจการ แต่ก็ต้องการที่จะจ่ายผลตอบแทนให้กับผู้ถือหุ้นด้วย (ส่วนหนึ่งอาจเพราะต้องการรักษาระดับราคาหุ้นในตลาดไว้ ไม่ให้นักลงทุนผิดหวัง) จึงจ่ายออกมาในรูปของหุ้นแทน
ที่ต้องระวังก็คือ บางบริษัทมีนโยบายการจ่ายปันผลที่อาจถูกมองได้ว่า “เอาเปรียบ” ผู้ถือหุ้น คือโดยธรรมชาติของธุรกิจไม่จำเป็นต้องกันเงินไว้ลงทุนมากมายนัก แต่กลับจ่ายปันผลน้อยมาก หรือแทบไม่จ่ายเลย
ลักษณะเช่นนี้ เราอาจตั้งข้อสังเกตได้ว่า เป็นไปได้ไหมว่าผู้บริหารบริษัทซึ่งเป็นผู้ถือหุ้นใหญ่ อาจจะแอบผ่องถ่ายเงินสดไปใช้ส่วนตัวโดยไม่ให้ผู้ถือหุ้นรายย่อยรับรู้ เนื่องจากไม่อยาก “แบ่งเงิน” ให้รายย่อยตัวเล็กๆ ดังนั้น ถ้าบริษัทไหนจ่ายปันผลน้อยมาก โดยไม่มีเหตุผลอันสมควร นักลงทุนก็ควรตั้งข้อสงสัยไว้ก่อน
นี่คือเรื่องของเงินปันผล อันเป็น“เรื่องใกล้ตัว” ที่เป็นของชอบของนักลงทุนอย่างเราๆ อยู่แล้ว จึงสมควรที่จะรู้ให้จริง รู้ให้กระจ่าง เพื่อความสำเร็จในการลงทุนครับ

ทางสองแพร่งแห่งปันผล (The Dividend Dilemma)


dividend dilemma
โดย ชัชวนันท์ สันธิเดช
เรื่องของ “เงินปันผล” ใครๆ ก็ชอบครับ คนที่ถือหุ้นไว้ ต่างก็อยากได้ผลตอบแทนเป็น “ตัวเงิน” ใครๆ ก็ปรารถนาที่จะได้เงินสดมาอยู่ในกระเป๋าตัวเองด้วยกันทั้งนั้น
อาจารย์เทพ รุ่งธนาภิรมย์ เปรียบเทียบหุ้นที่จ่ายปันผลดีๆ ว่าเป็น “ห่านทองคำ” ที่จะออก “ไข่” ในรูปของ “เงินสด” ให้เรามีกินมีใช้ไปตลอดชีวิต ซึ่งเป็นคอนเซ็ปต์ที่ชัดเจนและเห็นภาพอย่างยิ่ง
นักลงทุนระยะยาวบางคน เน้นเลือกหุ้นที่จ่ายปันผลหนักๆ (Dividend Stock) เท่านั้น คือโตมากน้อยไม่เป็นไร แต่ปันผลต้องดีไว้ก่อน ไม่งั้นไม่สน
ในขณะที่คนดังหลายคนในแวดวงการลงทุน ก็แนะนำให้นักลงทุนเลือกซื้อหุ้นตัวนั้นตัวนี้ บ้างก็เชียร์ “หุ้นสื่อสาร” บ้างก็เชียร์ “หุ้นปูนซีเมนต์” โดยให้เหตุผลว่าเป็นเพราะ “ปันผลดี”
เดี๋ยวนี้ แม้แต่ตลาดหลักทรัพย์ ยังมีดัชนี SETHD โดย HD ในที่นี้ย่อมาจาก “High Dividend” เอาไว้สำหรับคนที่ซื้อหุ้นเพื่อหวังเก็บดอกผลโดยเฉพาะ
การซื้อหุ้นโดยหวังปันผลนั้น ไม่ใช่เรื่องผิดครับ แต่ผมอยากเตือนว่า อย่าเน้นแต่ปันผล แล้วละเลยหรือให้ความสนใจกับปัจจัยอื่นๆ น้อยเกินไป เพราะนั่นอาจทำให้เรา “ก้าวพลาด” ได้
โดยส่วนตัว ผมไม่ค่อยเชื่อในการเลือกหุ้นที่ยึดเอาแต่ “ปันผลสูงๆ” เป็นหลัก เพราะมันคือการดูแต่ “ผล” โดยไม่สนใจ “เหตุ
ต้องไม่ลืมว่า “ปันผล” มาจาก “กำไร” ครับ ถ้าเราอยากได้เงินสดไปนานๆ และเพิ่มขึ้นเรื่อยๆ ในระยะยาว เราก็ต้องเลือกบริษัทที่ “เหตุ” ดี คือกิจการแข็งแกร่ง มีการเติบโตของกำไรที่ดี และจ่ายปันผลในระดับที่เหมาะสม ไม่เขียมจนเกินไป หรือกั๊กไว้เองหมด
วิธีก็คือ ให้ดูที่ “นโยบายการจ่ายปันผล” (มีอยู่ใน Settrade.com) เป็นหลัก เช่น อาจตั้งเกณฑ์ไว้ว่า บริษัทไหนมีนโยบายจ่ายปันผลไม่น้อยกว่า 40-50% อย่างนี้ถือว่า “ผ่าน”
แต่ถ้าดูเฉพาะตัวเลขปันผลงวดล่าสุด หรือดูแต่หุ้นใน SETHD แปลว่าท่านกำลังดูแต่ “ปัจจุบัน” ไม่มอง “อนาคต”
บางคนไม่คิดอะไรเลย หุ้นตัวไหนปันผล 8-10% ก็เข้าซื้อทันที แบบนี้ต้องระวังให้ดีนะครับ
บางบริษัทปันผลเยอะ แต่เงินที่เอามาปันผลนั้น ไม่ได้มาจากกำไรจากการดำเนินงานปกติ ทว่าเป็น “กำไรพิเศษ” ที่ได้ครั้งเดียวจบ เลยทำให้มีตังค์มาจ่ายปันผลมากหน่อย อีก 10 ปีข้างหน้า อาจจะไม่มีโอกาสปันอย่างนี้อีกเลยก็ได้ จบแล้วจบเลย
ยกตัวอย่างเช่น ในปี 2555 หลายบริษัทได้รับเงินค่าชดเชยจากบริษัทประกัน สำหรับความเสียหายจากน้ำท่วมเมื่อปลายปี 2554 ซึ่งถือเป็น “กำไรพิเศษ” ที่ไม่มีความยั่งยืน และทำให้บริษัทจ่ายปันผลออกมาได้เยอะผิดปกติ ซึ่งถ้าขืนดูแต่อัตราเงินปันผลในรอบปีที่ผ่านมา ก็จะทำให้มองภาพผิดเพี้ยนไปจากความเป็นจริงได้
ที่แย่กว่าก็คือ บางบริษัทเคยเป็น “หุ้นปันผล” ชั้นดีมาก่อน เราดูสถิติการจ่ายปันผลที่ผ่านมาก็ยังสวยอยู่ แต่หารู้ไม่ว่า นั่นเป็นการ “ปันสั่งลา” กล่าวคือ ผู้บริหารซึ่งเป็นผู้ถือหุ้นใหญ่ตั้งใจปันผลออกมาเยอะๆ เพราะต้องการ “หยิบเงินออกจากลิ้นชัก” ให้มากที่สุด เนื่องจากรู้ว่าธุรกิจกำลังตกต่ำลง ชนิดยากจะกลับมาได้ จึงตัดสินใจ “ถอนเงินออก” หลังจากนั้นบริษัทก็ตกต่ำลงเรื่อยๆ โงหัวไม่ขึ้นอีกเลย
นี่ยังไม่นับพวกบริษัทห่วยๆ ที่กู้มาจ่ายปันผล เพื่อ “เลี้ยง” หรือ “กระตุ้น” ราคาหุ้นนะ บริษัทพวกนี้อันตรายมาก และมีอยู่จริงในตลาดหุ้นไทยนี่แหล่ะ
คนจำนวนมากเชื่อว่า “หุ้นที่จ่ายปันผลดี” คือการลงทุนแบบ “Super Defensive” ประมาณว่า “ชัวร์” ที่สุดแล้ว จึงเข้าไปซื้อ เพราะคิดว่า “ไม่เสี่ยง” สุดท้ายก็ไม่ประสบความสำเร็จ บางคนถึงกับขาดทุนยับเยิน เพราะตามองแต่ประโยชน์ในระยะสั้น โดยละเลยพื้นฐานทางธุรกิจไป
ชีช้ำมั้ยล่ะครับ? อุตส่าห์ซื้อเพราะกลัว “เสี่ยง” กลับต้องเจ๊งเพราะมันเสี่ยงยิ่งกว่าเสียอีก
มีอีกกรณีหนึ่งที่น่าสนใจครับ บางบริษัทมีเงินสดเยอะ แต่ไม่ค่อยปันผลเป็นเงิน กลับปันเป็น “หุ้น” หรือที่เรียกว่า “หุ้นปันผล” (Stock Dividend) เสียมากกว่า เพราะต้องการกันเงินไว้ลงทุนต่อ ซึ่งทำให้นักลงทุนที่เน้นเงินปันผลไม่สนใจ
แต่สำหรับผม หากเจอแบบนี้ ผมจะดูก่อนครับว่า ที่ไม่ปันเป็นเงิน แต่ปันเป็นหุ้นนั้น เขาเอาเงินสดที่กันไว้ไปสร้างการเติบโตได้มากน้อยแค่ไหน อย่างไร
ถ้าบริษัทเอาเงินไปสร้าง Growth ได้ปีละ 20-30 % ต่อให้ไม่ได้เงินสดมาเข้ากระเป๋า ผมก็ไม่บ่น เพราะถึงได้เงินมา ก็ไม่รู้จะเอาไปลงทุนอะไรให้โตได้เร็วขนาดนั้น สุดท้ายก็ต้องกลับไปซื้อหุ้นของเขาอยู่ดี
ปัจจัยทีใช้ตัดสินใจก็คือ ถ้าไม่ปันผลเป็นเงิน หรือปันเป็นหุ้น คุณต้องเอาเงินที่กันไว้ไปใช้สร้างการเติบโตได้จริง ..ถ้าคุณเก่งจริง ผมยอมครับ
ในทางตรงข้าม สำหรับบางบริษัท ด้วยธรรมชาติของธุรกิจแล้ว แทบไม่มีความจำเป็นต้องลงทุนใหญ่ๆ เลย แต่กลับปันผลออกมาน้อยมาก จนน่าสงสัยว่าผู้บริหารตั้งใจผ่องถ่ายเงินสดไปใช้ส่วนตัว โดยไม่อยากให้ผู้ถือหุ้นรายย่อยๆ อย่างเราเข้าไปมีส่วนแบ่งด้วยหรือเปล่า?
โดยสรุปแล้ว เรื่องของ “เงินปันผล” นี่ เป็นเสมือน “ทางสองแพร่ง” (Dilemma) ของการลงทุน ซึ่งแต่ละคนมีมาตรฐานต่างๆ กันไปครับ ไม่มีใครผิดใครถูก แล้วแต่ความชอบส่วนตัว และขึ้นอยู่กับความจำเป็นของแต่ละบุคคล เป็นเรื่องที่ว่ากันไม่ได้
แค่อยากฝากทิ้งท้ายไว้ว่า เรากำลังซื้อ “หุ้น” ไม่ใช่ซื้อ “พันธบัตร” ปันผลไม่ใช่ “อัตราดอกเบี้ย” ที่เขา fix ไว้ การจะพิจารณาซื้อหุ้นตัวไหน จึงไม่ควรดูแค่ “บรรทัดสุดท้าย” แต่ต้องเข้าใจต้นสายปลายเหตุให้ถ่องแท้
ต้อง “มองไกล” อย่า “มองใกล้” ต้องมอง “ประโยชน์ในระยะยาว” อย่าหวังแต่ “ประโยชน์ตรงหน้า” จึงจะประสบความสำเร็จในการลงทุน และสร้างกระแสเงินสดเข้ากระเป๋าได้ไปนานๆ ครับ
———————-
ข้อควรระวัง – Dividend Stock คือ หุ้นที่จ่ายปันผลดีๆ ส่วน Stock Dividend หรือ ตัวหุ้นที่บริษัทจ่ายออกมาเป็นการปันผลแทนเงินสด อย่าสับสนเป็นอันขาดนะครับ เพราะมันตรงข้ามกันเลย Dividend Stock มักจะไม่มี Stock Dividend ส่วนพวก Stock Dividend ก็มักไม่ได้มาจาก Dividend Stock ขืนสับสนตรงนี้ แย่แน่